SASU ou EURL : quel statut choisir pour entreprendre seul ?
La SASU et l’EURL sont les deux seules sociétés unipersonnelles disponibles en France pour créer une entreprise à associé unique avec une responsabilité limitée au montant des apports. Le choix entre ces deux statuts dépend avant tout de votre niveau de rémunération prévu, de votre besoin en protection sociale et de vos ambitions de développement : l’EURL convient aux entrepreneurs à revenus modérés qui souhaitent limiter leurs charges, tandis que la SASU est souvent privilégiée pour distribuer des dividendes sans cotisations sociales supplémentaires ou pour faciliter l’entrée future d’investisseurs.
SASU ou EURL : les deux statuts unipersonnels en un coup d’œil
Définition et différence SASU EURL : les bases juridiques
L’EURL (Entreprise Unipersonnelle à Responsabilité Limitée) est la version à associé unique de la SARL. Elle est régie par les articles L223-1 et suivants du Code de commerce et obéit à un cadre légal relativement strict : nombre de décisions devant être prises en assemblée générale, obligations de procès-verbaux, règles de distribution des bénéfices encadrées par la loi.
La SASU (Société par Actions Simplifiée Unipersonnelle) est la version unipersonnelle de la SAS. Elle bénéficie d’une très grande liberté statutaire : les statuts définissent librement les règles de gouvernance, les pouvoirs du président et les conditions de prise de décision. Cette flexibilité en fait le véhicule préféré des entrepreneurs qui anticipent une levée de fonds ou une entrée d’associés.
Du point de vue de la responsabilité, les deux statuts sont équivalents : l’associé unique n’est responsable des dettes de la société qu’à hauteur de ses apports. En pratique, les banques demandent souvent des cautions personnelles qui atténuent cette protection, mais le principe reste le même.
Capital social, responsabilité et formalités de création
Pour l’une comme pour l’autre, le capital social minimum est d’1 euro symbolique. En pratique, il est conseillé de prévoir entre 1 000 et 5 000 euros pour crédibiliser l’entreprise auprès des partenaires et couvrir les premiers frais. Les formalités de création sont similaires : rédaction des statuts, dépôt du capital, publication d’une annonce légale (entre 130 et 200 euros selon le département) et immatriculation au RCS via le guichet unique de l’INPI.
Le coût global de création varie entre 250 et 700 euros en autonomie ou via une plateforme en ligne, et peut dépasser 1 500 euros avec un accompagnement par un avocat ou un expert-comptable.
SASU ou EURL : comparer les charges sociales
Le gérant d’EURL : travailleur non salarié (TNS) à ~45 %
Le gérant associé unique d’une EURL relève du régime des travailleurs non salariés (TNS), affilié à la Sécurité sociale des indépendants (SSI, ex-RSI). Ses cotisations sociales sont environ 40 à 45 % de son revenu net imposable. Pour un revenu net de 30 000 euros par an, les cotisations TNS s’élèvent ainsi à environ 13 500 euros.
Ce taux effectif plus bas s’explique par une couverture moins étendue : pas d’assurance chômage, retraite complémentaire moins généreuse et indemnités journalières versées avec un délai de carence plus long qu’en régime général.
Le président de SASU : assimilé salarié à ~75-80 %
Le président de SASU est un « assimilé salarié » au regard des cotisations sociales. Il cotise au régime général de la Sécurité sociale, ce qui se traduit par un taux de charges patronales et salariales combiné d’environ 75 à 80 % du salaire net. Pour ce même revenu net de 30 000 euros, le coût total pour la société atteint donc environ 52 000 à 54 000 euros en brut chargé.
En contrepartie, la protection sociale est bien plus complète : retraite de base et complémentaire Agirc-Arrco, indemnités journalières sans délai de carence prolongé, couverture prévoyance invalidité-décès comparable à celle d’un cadre. Attention toutefois : le président de SASU ne cotise pas à l’assurance chômage et ne peut pas bénéficier des allocations ARE en cas de cessation d’activité (sauf en cas de liquidation judiciaire).
Les cotisations minimales en l’absence de rémunération
C’est un point souvent négligé : en EURL, même en l’absence de rémunération, le gérant TNS doit s’acquitter de cotisations sociales minimales de l’ordre de 1 100 à 1 500 euros par an (2026). Ces cotisations ouvrent des droits minima à la retraite et à la maladie, mais elles sont un coût fixe à anticiper dès le démarrage.
En SASU, si le président ne perçoit aucune rémunération, il ne paye aucune cotisation sociale. C’est un avantage réel en phase de lancement ou lorsque l’activité ne génère pas encore de revenus suffisants.
Fiscalité : IR, IS et traitement des dividendes
Simulateur SASU vs EURL — Cotisations sociales estimées
L’EURL à l’IR et l’option IS
Par défaut, l’EURL est soumise à l’impôt sur le revenu (IR) : les bénéfices sont imposés directement au nom de l’associé unique dans la catégorie des bénéfices industriels et commerciaux (BIC) ou bénéfices non commerciaux (BNC). Cette transparence fiscale évite la double imposition mais peut devenir coûteuse si les bénéfices dépassent les premières tranches du barème progressif.
L’EURL peut se déterminer de manière irrévocable pour l’impôt sur les sociétés (IS). À l’IS, les bénéfices inférieurs à 42 500 euros sont taxés au taux réduit de 15 % (taux d’IS PME 2026), puis au taux normal de 25 % au-delà. Cette option est souvent avantageuse dès que les bénéfices dépassent 35 000 à 40 000 euros nets.
La SASU soumise à l’IS par défaut
La SASU est soumise à l’IS de plein droit dès sa création, sans possibilité de basculer à l’IR sauf dans le cadre d’une option temporaire de cinq ans accordée sous conditions aux jeunes sociétés innovantes. En pratique, la quasi-totalité des SASU restent à l’IS, ce qui implique de gérer la rémunération du président comme un salaire déductible du résultat imposable de la société.
Dividendes en SASU vs EURL : la flat tax et les cotisations TNS
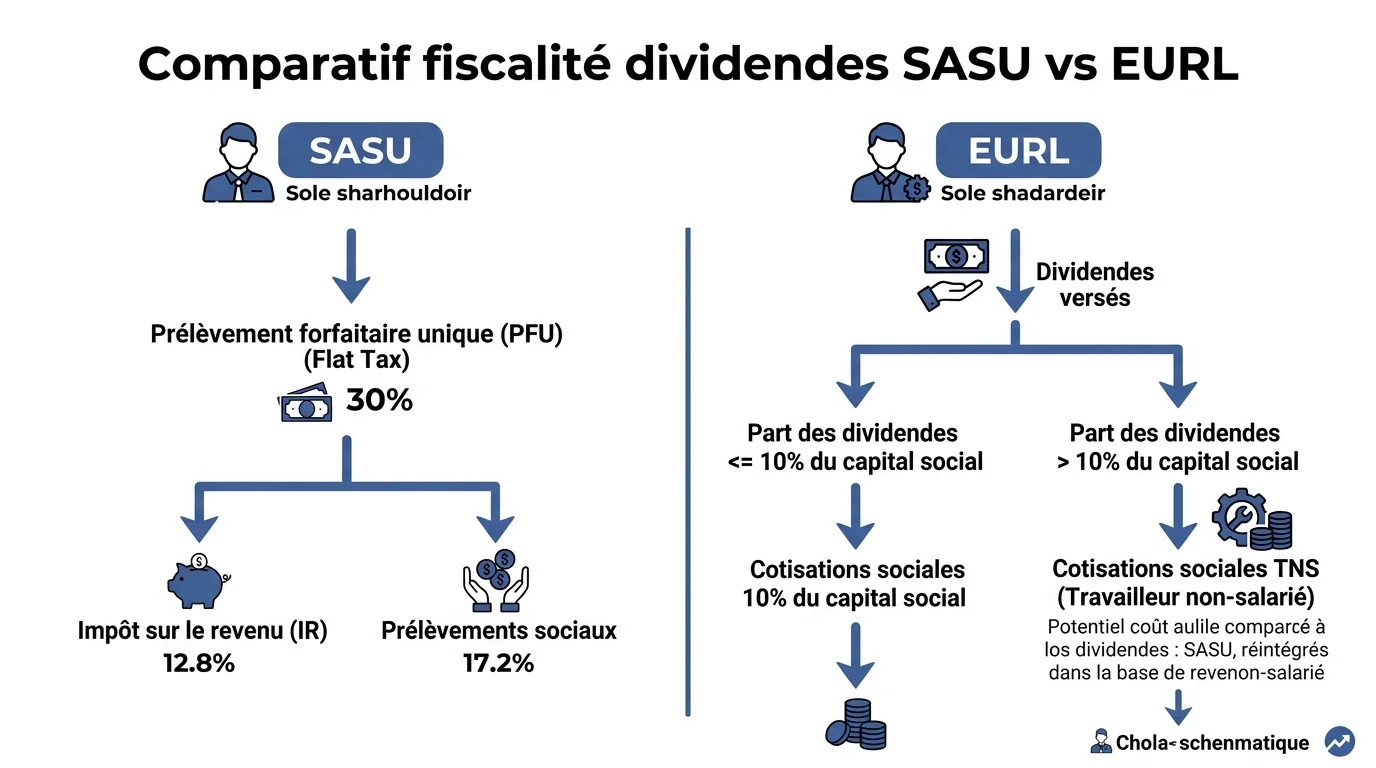
C’est l’un des points de différenciation les plus décisifs entre les deux statuts. En SASU à l’IS, les dividendes versés à l’associé unique sont soumis à la flat tax de 30 % (12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux), sans cotisations sociales supplémentaires.
En EURL à l’IS, les dividendes dépassant 10 % du capital social et des comptes courants d’associés sont soumis aux cotisations sociales TNS, en plus de l’impôt sur le revenu. Cette règle peut sensiblement alourdir la fiscalité des dividendes en EURL par rapport à la SASU, surtout pour les entreprises avec un capital faible et des bénéfices élevés.
Protection sociale : ce que couvre vraiment chaque statut
Le régime TNS de l’EURL : points forts et limites
Le régime TNS de l’EURL donne une couverture maladie-maternité comparable au régime général depuis la fusion avec la Sécurité sociale des indépendants. Les remboursements de soins sont identiques à ceux d’un salarié. En revanche, trois points de vigilance méritent attention :
- Retraite : les droits à la retraite complémentaire sont moins généreux qu’en régime Agirc-Arrco, ce qui implique souvent de souscrire un contrat Madelin ou un PER individuel pour compenser.
- Arrêts maladie : les indemnités journalières ne démarrent qu’après un délai de carence de 3 jours (contre 3 jours en régime général, mais avec des plafonds différents) et sont plafonnées à 67,40 euros/jour en 2026.
- Chômage : aucune couverture chômage publique. Certaines assurances privées proposent des garanties perte d’emploi, mais à des tarifs élevés.
L’assimilé salarié de la SASU : couverture quasi-cadre
Le président de SASU bénéficie d’une protection sociale proche de celle d’un cadre du secteur privé, grâce à son affiliation au régime général de la Sécurité sociale. Cela comprend : l’assurance maladie-maternité (mêmes remboursements qu’un salarié), la retraite de base Cnav et la retraite complémentaire Agirc-Arrco, l’assurance invalidité-décès, et des indemnités journalières maladie à partir du 4e jour d’arrêt.
Pour un dirigeant qui valorise une couverture complète, notamment en vue de la retraite ou en cas d’arrêt prolongé, le surcoût en cotisations de la SASU peut s’avérer justifié sur le long terme. Vous pouvez consulter notre guide sur le salaire dirigeant SASU et l’optimisation des charges pour aller plus loin sur ce point.
Quand choisir l’EURL et quand choisir la SASU ?
Les profils qui gagnent à choisir l’EURL
L’EURL est généralement plus avantageuse dans les cas suivants :
- Rémunération annuelle inférieure à 40 000 euros nets : les cotisations TNS à 45 % restent inférieures au coût global de l’assimilé salarié.
- Phase de lancement avec revenus irréguliers : les cotisations TNS s’ajustent sur les revenus réels, contrairement aux charges salariales qui sont calculées sur un salaire fixe mensuel.
- Entrepreneur qui n’a pas vocation à ouvrir le capital à des tiers : la rigidité statutaire de l’EURL n’est pas un handicap si l’on souhaite rester seul à la tête de la structure.
- Professions libérales ou artisans qui optent pour l’IR : la transparence fiscale de l’EURL à l’IR simplifie la comptabilité et peut être intéressante si les revenus sont modérés.
Les profils qui gagnent à choisir la SASU
La SASU est à privilégier dans les situations suivantes :
- Rémunération élevée (au-delà de 60 000 euros nets) et distribution de dividendes : la flat tax sur les dividendes sans cotisations sociales devient très avantageuse.
- Entrepreneur qui prépare une levée de fonds ou une entrée d’associés : la SASU se transforme en SAS sans formalités lourdes, ce que ne permet pas l’EURL (qui doit passer par une SARL multi-associés).
- Dirigeant en portage salarial ou en cumul emploi-entreprise : le statut assimilé salarié de la SASU est parfois plus simple à articuler avec d’autres contrats.
- Profil qui valorise une protection sociale complète : la retraite complémentaire Agirc-Arrco et les indemnités journalières plus favorables justifient le surcoût des cotisations.
Transformer une EURL en SASU : procédure et coût
Si vous avez démarré en EURL et souhaitez basculer en SASU (ou inversement), la transformation est juridiquement possible mais implique plusieurs étapes : modification des statuts, décision de l’associé unique consignée dans un procès-verbal, dépôt au greffe et publication d’une annonce légale modificative (60 à 150 euros). Le coût total, si vous faites appel à un professionnel, varie entre 500 et 1 500 euros. La transformation ne crée pas de nouvelle personne morale : le numéro SIREN reste inchangé et les contrats en cours ne sont pas affectés.
En pratique, il vaut mieux choisir le bon statut dès le départ en projetant votre niveau de rémunération sur les trois premières années d’activité. Un simulateur ou un rendez-vous avec un expert-comptable permet de chiffrer précisément l’écart de charges sociales selon votre situation.