Capital social SARL : minimum légal, libération et choix stratégique
Le capital social d’une SARL peut légalement être fixé à 1 euro symbolique, mais ce choix nuit immédiatement à votre crédibilité auprès des banques, des fournisseurs et de vos futurs partenaires. En pratique, les associés libèrent au minimum 20 % des apports en numéraire lors de la création, et disposent de 5 ans pour verser le solde. Choisir le bon montant de capital social dès le départ est donc une décision stratégique qui influence autant la solidité financière de votre SARL que sa perception externe.
Le capital social SARL : définition et rôle juridique
Qu’est-ce que le capital social d’une SARL ?
Le capital social est la valeur totale des apports réalisés par les associés lors de la création de la société. Il est le gage des créanciers et figure dans les statuts ainsi qu’au passif du bilan. Ce montant est divisé en parts sociales attribuées à chaque associé en proportion de son apport. Contrairement aux actions d’une SAS ou d’une SA, les parts sociales de SARL ne sont pas librement cessibles : leur cession à un tiers nécessite l’agrément des autres associés.
Pourquoi le montant du capital social compte-t-il réellement ?
Un capital social élevé signale à vos partenaires que les associés ont engagé des fonds significatifs dans le projet. Les banques consultent systématiquement ce chiffre lors d’une demande de financement : un capital de 1 000 euros pour une SARL qui sollicite un prêt de 80 000 euros envoie un signal négatif fort. De même, certains grands comptes et administrations publiques exigent un capital minimum pour référencer un fournisseur. Enfin, un capital insuffisant par rapport à l’activité peut être requalifié en faute de gestion en cas de liquidation judiciaire.
Capital social SARL : quel montant minimum et combien apporter ?
Le minimum légal : 1 € symbolique ou capital cohérent ?
La loi NRE de 2001 a supprimé le capital minimum de 7 622 euros autrefois obligatoire pour les SARL. Depuis, les associés fixent librement le montant dans les statuts. Si 1 € est juridiquement valide, les professionnels recommandent généralement de retenir un montant qui couvre au moins trois mois de charges fixes. Pour une activité de services peu capitalistique (conseil, micro-commerce), un capital entre 1 000 et 5 000 euros est souvent suffisant. Pour une activité industrielle, commerciale avec stocks ou nécessitant des investissements matériels importants, viser entre 10 000 et 50 000 euros est plus pertinent. En dessous de 1 000 euros, la crédibilité bancaire est sérieusement compromise.
Pour estimer votre capital de départ en fonction de vos apports, utilisez le simulateur ci-dessous.
Simulateur d’apports : estimer votre capital de départ
Simulateur d’apports — Capital social SARL
Les types d’apports pour constituer le capital social d’une SARL
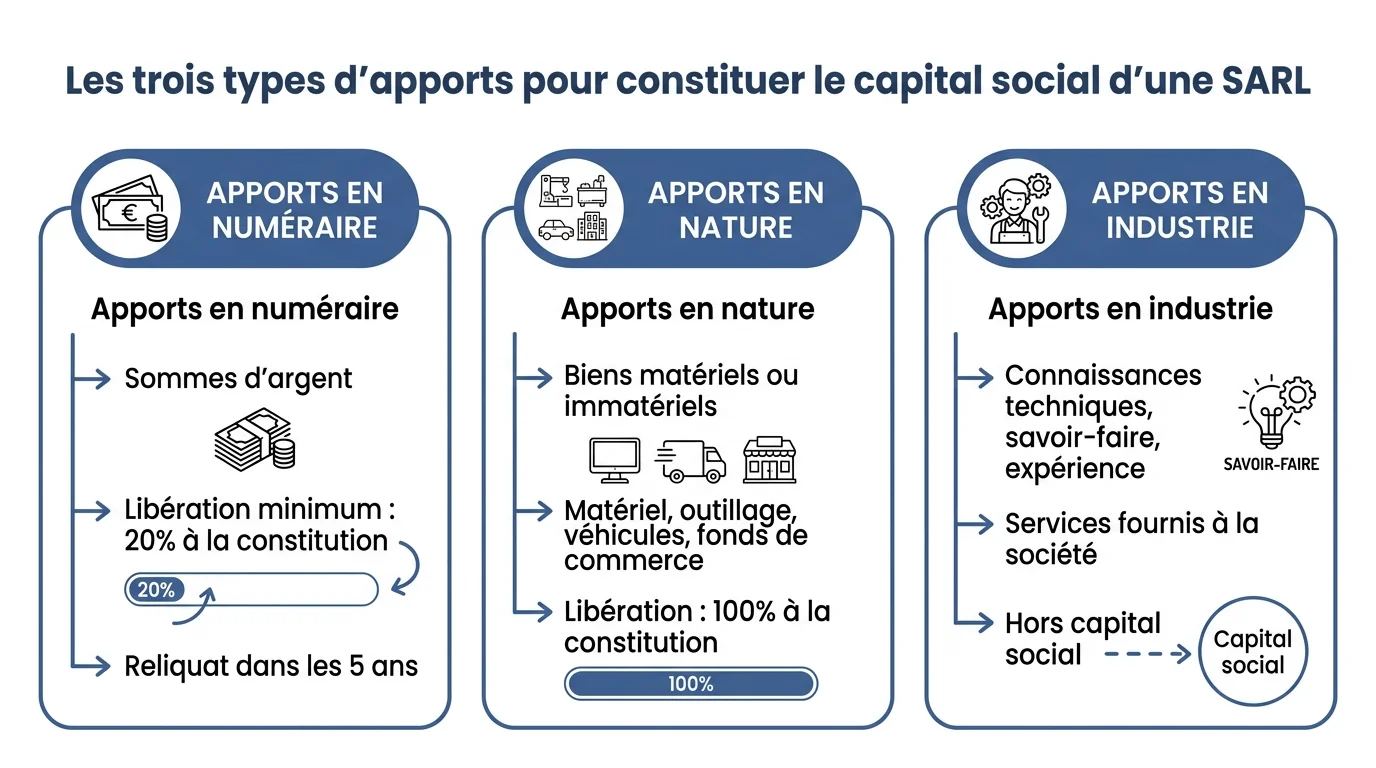
Apports en numéraire : règle des 20 % et libération en 5 ans
Les apports en numéraire correspondent aux sommes d’argent versées par les associés. La loi impose une règle claire : au moins 20 % de ces apports doivent être libérés (versés sur le compte bloqué de la société) au moment de l’immatriculation au RCS. Le solde, soit les 80 % restants, doit être versé dans un délai maximal de 5 ans à compter de l’immatriculation. Ce mécanisme de libération échelonnée permet aux associés de s’engager sur un capital plus important que les fonds immédiatement disponibles, tout en conservant de la trésorerie pour financer l’activité.
Les fonds correspondant au capital sont déposés sur un compte bancaire ou chez un notaire avant la signature des statuts. Ils restent bloqués jusqu’à l’immatriculation, puis sont débloqués sur présentation du Kbis. Pour le détail des frais liés à l’ouverture de ce compte et aux formalités d’immatriculation, consultez notre article sur combien coûte vraiment la création d’une SARL.
Apports en nature et apports en industrie
Les apports en nature désignent tout bien autre que de l’argent : matériel informatique, véhicule, fonds de commerce, brevet, stock de marchandises. Contrairement aux apports en numéraire, les apports en nature doivent être intégralement libérés dès la constitution. Ils doivent par ailleurs faire l’objet d’une évaluation par un commissaire aux apports lorsque leur valeur unitaire dépasse 30 000 euros ou que la totalité des apports en nature est plus de la moitié du capital social.
Les apports en industrie (savoir-faire, compétences, notoriété) sont un cas particulier : ils ne concourent pas à la formation du capital social et ne donnent pas lieu à des parts sociales classiques, mais permettent à l’associé industriel de participer aux bénéfices et aux pertes selon ce qui est prévu dans les statuts.
Libération du capital SARL : immédiate ou échelonnée ?
Libération totale dès la création : avantages et cas d’usage
Libérer la totalité du capital dès l’immatriculation a plusieurs avantages concrets. La société dispose immédiatement de l’ensemble des fonds promis, ce qui renforce sa capacité d’investissement et de négociation dès le démarrage. Les bilans des premières années affichent un passif net plus solide, ce qui facilite l’obtention de financements complémentaires. Cette option est recommandée lorsque les associés ont les fonds disponibles et souhaitent maximiser la crédibilité de leur structure dès le lancement.
Libération partielle (20 % à la constitution, solde sur 5 ans)
La libération partielle est utile lorsque les associés souhaitent afficher un capital social plus élevé que les liquidités immédiatement mobilisables. Par exemple, deux associés peuvent inscrire un capital de 20 000 euros dans les statuts, n’en verser que 4 000 euros (20 %) à l’immatriculation, et planifier les appels de fonds ultérieurs selon les besoins de trésorerie. Cette souplesse est encadrée : le gérant peut procéder aux appels de fonds par décision de gérance, et les associés défaillants peuvent être poursuivis en cas de non-versement.
Capital social SARL vs SAS, SASU et EURL : tableau comparatif
Différences de règles entre les formes juridiques
Le capital social minimum est fixé à 1 euro pour la SARL, l’EURL, la SAS et la SASU. Seule la SA conserve un minimum légal de 37 000 euros. En revanche, les règles de libération diffèrent : la SARL et l’EURL imposent 20 % à la constitution avec solde sur 5 ans pour les apports en numéraire, tandis que la SAS et la SASU n’imposent que la moitié des apports en numéraire à la constitution et le solde dans les 5 ans. Les apports en nature sont toujours libérés intégralement à la création, quelle que soit la forme juridique choisie.
| Critère | SARL | EURL | SAS | SASU |
|---|---|---|---|---|
| Capital minimum | 1 € | 1 € | 1 € | 1 € |
| Libération numéraire à la constitution | 20 % minimum | 20 % minimum | 50 % minimum | 50 % minimum |
| Délai libération solde | 5 ans | 5 ans | 5 ans | 5 ans |
| Associés | 2 à 100 | 1 seul | 1 à illimité | 1 seul |
| Parts / actions | Parts sociales | Parts sociales | Actions | Actions |
Quelle forme choisir selon votre profil et vos besoins ?
La SARL est particulièrement adaptée aux projets familiaux ou aux activités réglementées (artisanat, commerce, restauration) où le cadre juridique rigide est rassurant. L’EURL convient au créateur solo qui veut une structure solide sans associé. La SAS et la SASU proposent plus de souplesse statutaire et sont privilégiées pour les projets à fort potentiel de croissance ou ceux destinés à accueillir des investisseurs. Pour un comparatif approfondi entre SASU et EURL, notamment sur les charges sociales et la fiscalité, consultez notre guide dédié à choisir entre SASU et EURL. Le capital social minimum étant identique dans tous les cas, votre choix doit avant tout reposer sur la gouvernance, le régime social du dirigeant et les perspectives de développement.