Créer une holding : conditions, avantages fiscaux et démarches en 2026
Créer une holding en 2026 consiste à constituer une société qui détient des participations dans une ou plusieurs autres sociétés, le plus souvent sous forme de SAS ou de SASU. Trois leviers fiscaux structurent son intérêt : le régime mère-fille qui exonère l’essentiel des dividendes remontés des filiales, l’intégration fiscale qui consolide les résultats du groupe à partir d’un seuil de détention de 95 %, et l’apport-cession de l’article 150-0 B ter qui reporte l’imposition de la plus-value lors de la vente d’une entreprise. La création d’une holding suit les mêmes démarches administratives qu’une société classique (statuts, apport, immatriculation), mais son caractère animateur ou passif change tout, notamment pour l’IFI et la transmission. Ce guide détaille les conditions à remplir, les avantages fiscaux réels et les démarches pas à pas pour créer une holding.
Qu’est-ce qu’une holding et pourquoi la créer ?
Une holding est une société dont l’objet principal est de détenir des titres dans d’autres sociétés, appelées filiales. Elle ne vend pas de produits ni ne rend de services à des clients externes : son activité consiste à porter des participations, percevoir des dividendes, et éventuellement à animer le groupe qu’elle contrôle. La forme juridique la plus courante pour créer une holding est la SAS ou la SASU, pour leur souplesse statutaire et la liberté d’organiser la gouvernance entre associés.
Trois motivations reviennent le plus souvent dans un projet de holding création : optimiser la remontée de dividendes entre filiales et société mère, préparer une cession ou une transmission dans de meilleures conditions fiscales, et centraliser le pilotage financier d’un groupe de plusieurs sociétés. Ces objectifs ne sont pas exclusifs les uns des autres, et une même holding peut cumuler les trois selon la structure du patrimoine professionnel du dirigeant.
Holding animatrice ou holding passive : quelle différence fiscale ?
Une holding animatrice ne se contente pas de détenir des titres : elle définit la stratégie du groupe, rend des services à ses filiales (comptabilité, ressources humaines, juridique, direction financière) et exerce un contrôle effectif sur leur gestion. Cette animation active doit pouvoir être démontrée par des éléments concrets (conventions de prestations de services, procès-verbaux, organigramme fonctionnel), au-delà de la simple mention dans les statuts.
Une holding passive se limite à détenir des participations et à percevoir des dividendes, sans intervenir dans la gestion opérationnelle des filiales. Cette distinction n’a rien d’anecdotique : elle conditionne l’accès à plusieurs régimes de faveur, notamment l’exonération d’IFI sur les titres et l’accès au Pacte Dutreil, détaillés plus loin dans ce guide.
Holding patrimoniale : protéger et organiser son patrimoine professionnel
Une holding patrimoniale est une holding dont l’objectif premier est de sécuriser et d’organiser la détention du patrimoine professionnel d’un dirigeant ou d’une famille, plutôt que de porter une activité opérationnelle directe. Elle sert souvent de point d’entrée pour loger des participations dans plusieurs sociétés d’exploitation, préparer une transmission progressive aux enfants, ou réinvestir le produit d’une cession d’entreprise sans subir immédiatement l’imposition sur la plus-value.
La frontière entre holding patrimoniale et holding animatrice dépend du degré d’implication réel dans la gestion des filiales : une holding patrimoniale peut tout à fait devenir animatrice si elle commence à facturer des prestations de direction à ses filiales, et inversement.
Les avantages fiscaux d’une holding : régime mère-fille et intégration fiscale
Simulateur : combien la holding économise avec le régime mère-fille
Estimez la quote-part de frais et charges taxée et l’écart avec une distribution de dividendes en direct au dirigeant.
Simulation indicative basée sur le régime mère-fille (CGI art. 145 et 216). Ne remplace pas une analyse par un professionnel du chiffre.
Les avantages fiscaux d’une holding reposent sur deux mécanismes distincts qui répondent à des besoins différents : le régime mère-fille allège l’imposition des dividendes remontés des filiales vers la holding, tandis que l’intégration fiscale permet de compenser les résultats bénéficiaires et déficitaires entre les sociétés d’un même groupe.
Le régime mère-fille : comment fonctionne l’exonération des dividendes remontés ?
Le régime mère-fille, prévu aux articles 145 et 216 du Code général des impôts, permet à une société mère de ne pas être imposée sur les dividendes qu’elle perçoit de ses filiales, à l’exception d’une quote-part de frais et charges de 5 % réintégrée dans son résultat fiscal et taxée au taux normal de l’impôt sur les sociétés. Concrètement, sur 100 000 euros de dividendes remontés, seuls 5 000 euros sont soumis à l’IS, ce qui ramène l’imposition effective à environ 1 250 euros au taux de 25 %, soit un taux d’imposition effectif d’environ 1,25 % sur le montant total des dividendes.
Pour en bénéficier, la holding doit détenir au moins 5 % du capital de la filiale, prendre l’engagement de conserver les titres pendant au moins deux ans, et les deux sociétés doivent être soumises à l’impôt sur les sociétés. Ce seuil de 5 % est nettement inférieur à celui exigé pour l’intégration fiscale, ce qui rend le régime mère-fille accessible à des holdings qui ne contrôlent pas totalement leurs filiales.
L’intégration fiscale : consolider les résultats du groupe à 95 %
L’intégration fiscale, régie par l’article 223 A du CGI, permet à une société mère de se constituer seule redevable de l’impôt sur les sociétés pour l’ensemble du groupe qu’elle forme avec ses filiales. Les résultats bénéficiaires et déficitaires des différentes sociétés se compensent alors au niveau du résultat d’ensemble, ce qui peut réduire considérablement la charge fiscale globale d’un groupe comportant à la fois des structures profitables et des structures en phase d’investissement.
La condition centrale est un seuil de détention d’au moins 95 % du capital et des droits de vote de chaque filiale intégrée, de manière continue sur l’exercice. Toutes les sociétés du groupe doivent être soumises à l’IS et clôturer leurs exercices aux mêmes dates, et la société mère ne doit pas elle-même être détenue à 95 % ou plus par une autre personne morale soumise à l’IS en France. L’option pour l’intégration fiscale est valable cinq ans et se renouvelle tacitement.
Quelles conditions remplir pour créer une holding ?
Créer une holding ne demande pas de statut juridique particulier : il s’agit de constituer une société classique dont l’objet social prévoit la détention et la gestion de participations. Les conditions à remplir concernent davantage le choix de la structure et son articulation avec les sociétés existantes que des exigences légales spécifiques à la holding elle-même.
Choisir la forme juridique : SAS, SASU ou société civile
La SAS et la SASU sont les formes les plus utilisées pour créer une holding, en raison de la grande liberté offerte par leurs statuts pour organiser la gouvernance, les modalités de sortie des associés et les clauses de gestion des participations. La rédaction s’appuie généralement sur des statuts de SAS adaptés à un objet social de holding, avec des clauses spécifiques sur les pouvoirs du président en matière de cession ou d’acquisition de titres.
La société civile (SC ou SCI pour un volet immobilier) reste pertinente pour une holding purement patrimoniale sans activité de direction, notamment lorsque l’objectif principal est la transmission progressive de parts aux héritiers. Le choix entre SAS et société civile dépend surtout du degré d’animation prévu et du régime fiscal recherché (IS pour la SAS, transparence fiscale possible pour certaines sociétés civiles).
Holding pure ou holding qui reprend une activité opérationnelle
Une holding pure se limite à la détention de titres, sans activité propre. Une holding mixte, elle, peut cumuler la détention de participations avec une activité opérationnelle directe (prestations de services aux filiales, activité commerciale propre), ce qui facilite la démonstration du caractère animateur évoqué plus haut. Ce choix structurant doit être arbitré avant la rédaction des statuts, car il conditionne l’objet social, le régime fiscal de TVA applicable aux flux internes, et les possibilités de récupération de la TVA sur les frais engagés par la holding.
Comment créer une holding, étape par étape ?
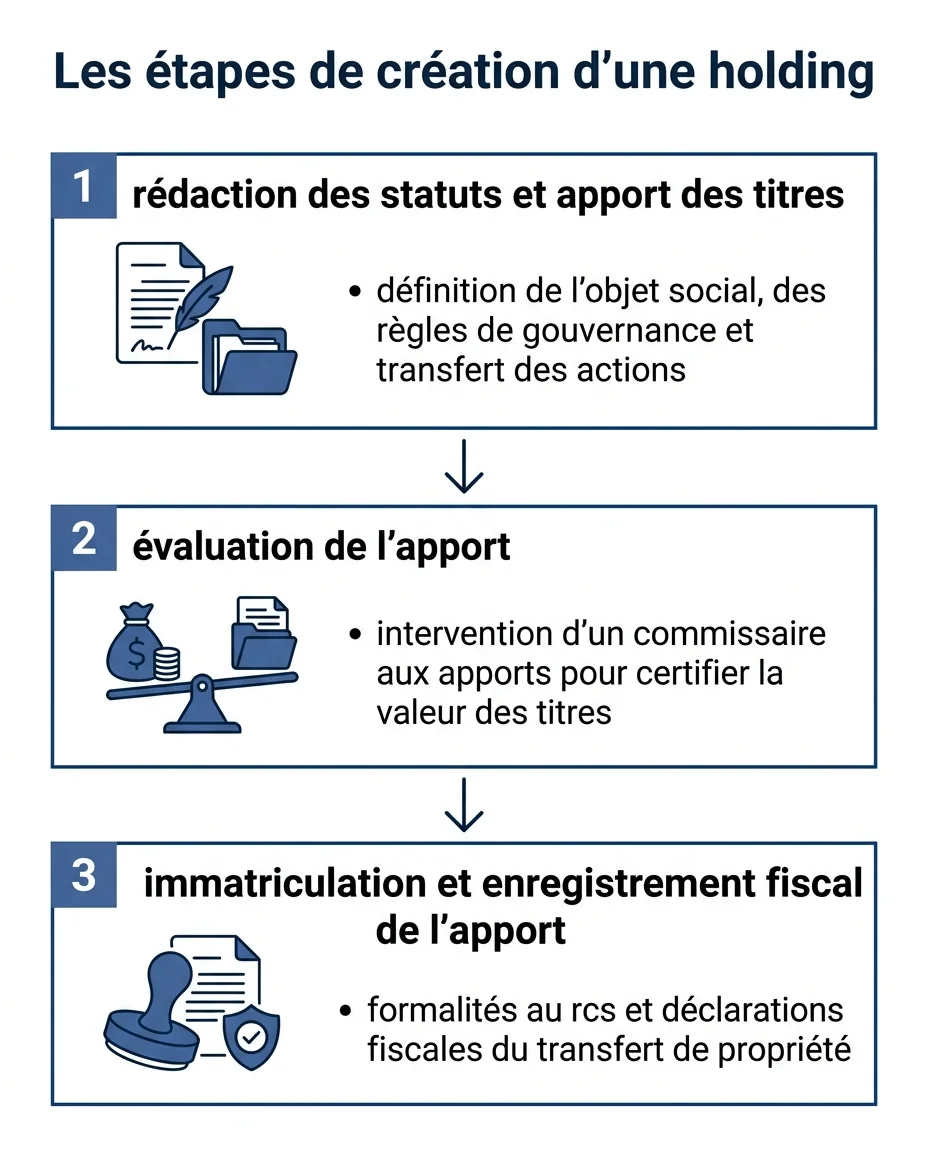
Les démarches pour créer une holding suivent globalement le parcours classique de création d’entreprise, avec quelques particularités liées à l’apport de titres existants plutôt qu’à un simple apport en numéraire.
Rédiger les statuts et organiser l’apport des titres
La première étape consiste à rédiger les statuts de la future holding, en définissant son objet social, son capital, la répartition entre associés et les règles de gouvernance. Si la holding est créée par apport de titres d’une société déjà existante, cet apport doit faire l’objet d’une évaluation, généralement confiée à un commissaire aux apports au-delà de certains seuils, afin de sécuriser la valorisation retenue vis-à-vis de l’administration fiscale.
Lorsque l’apport de titres génère une plus-value pour l’apporteur, le mécanisme de report d’imposition de l’article 150-0 B ter peut s’appliquer si la holding est contrôlée par l’apporteur, ce qui évite une imposition immédiate de la plus-value lors de la constitution de la holding.
Immatriculer la holding et enregistrer l’apport
Une fois les statuts signés et le capital libéré, la holding doit être immatriculée auprès du guichet unique des formalités d’entreprises, avec dépôt d’un avis de constitution dans un support d’annonces légales et déclaration des bénéficiaires effectifs. En cas d’apport de titres, une déclaration spécifique doit être déposée auprès de l’administration fiscale dans les deux mois suivant l’apport pour formaliser l’option pour le report d’imposition, lorsque celui-ci est applicable.
Le coût de création d’une holding varie de quelques centaines d’euros pour une structure simple en auto-rédaction des statuts, à plusieurs milliers d’euros lorsque l’accompagnement d’un avocat fiscaliste et d’un commissaire aux apports est nécessaire, notamment en cas d’apport de titres complexe ou de montage impliquant plusieurs filiales.
Apport-cession et holding animatrice : les points de vigilance en 2026
Deux points méritent une attention particulière au moment de créer une holding en 2026 : le durcissement récent des règles de l’apport-cession, et les critères à sécuriser pour conserver le statut de holding animatrice dans la durée.
Le mécanisme de report d’imposition et le nouveau seuil de réinvestissement
L’article 150-0 B ter du CGI permet à un dirigeant qui apporte les titres de son entreprise à une holding qu’il contrôle de reporter l’imposition de la plus-value réalisée, plutôt que de la payer immédiatement comme dans une cession directe. Si la holding revend les titres apportés dans un délai de trois ans à compter de l’apport, elle doit réinvestir une partie du produit de cession dans des actifs éligibles à une activité économique réelle pour conserver le bénéfice du report.
La loi de finances 2026 a modifié ce mécanisme pour les cessions réalisées à compter du 21 février 2026 : le seuil de réinvestissement passe de 60 % à 70 % du produit de cession, et le délai pour effectuer ce réinvestissement est porté de deux à trois ans. Les cessions réalisées avant cette date restent soumises aux anciennes règles (seuil de 60 %, délai de deux ans).
Le durcissement de l’apport-cession applicable depuis le 21 février 2026 (loi n° 2026-103 du 19 février 2026) exclut explicitement les investissements à faible risque, comme l’immobilier locatif pur ou les simples placements financiers, du champ des réinvestissements éligibles. Seuls les actifs affectés à une activité économique réelle permettent de sécuriser le report d’imposition.
Holding animatrice, Pacte Dutreil et IFI : les critères à sécuriser
Les titres d’une holding animatrice sont considérés comme des biens professionnels et échappent donc totalement à l’impôt sur la fortune immobilière, alors que les titres d’une holding passive détenant des actifs immobiliers restent taxables à l’IFI au prorata de la valeur de cet actif immobilier dans le patrimoine de la société. Sur un patrimoine professionnel important, cet écart peut représenter plusieurs dizaines de milliers d’euros d’IFI chaque année.
Le caractère animateur est également la condition d’accès au Pacte Dutreil, qui permet une exonération de 75 % de la valeur des titres transmis par donation ou succession, ainsi qu’à l’abattement pour départ à la retraite du dirigeant sur les plus-values de cession de titres détenus depuis plus de huit ans. Ces avantages ne sont pas automatiques : ils supposent de pouvoir justifier, en cas de contrôle, la réalité de l’animation par des conventions de prestations de services facturées, un organigramme fonctionnel cohérent et des décisions stratégiques effectivement prises au niveau de la holding.