ARE ou ARCE : maintien des allocations ou versement en capital ?
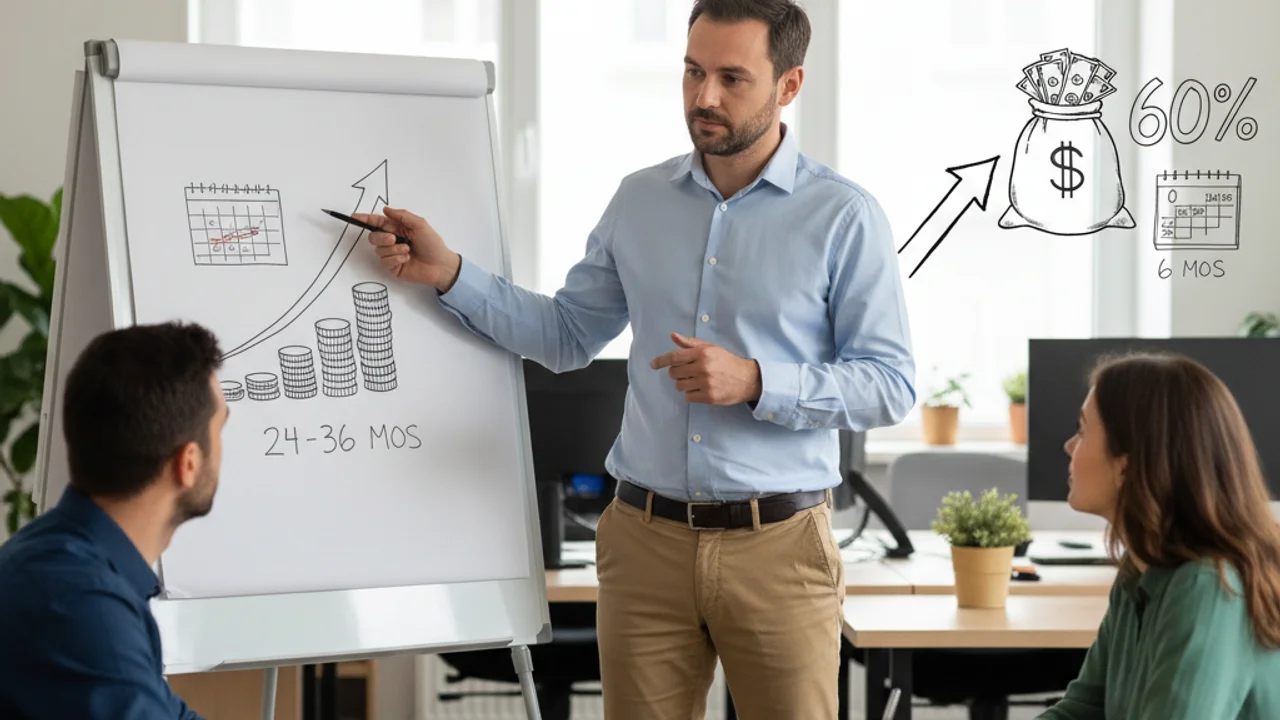
Quand vous créez votre entreprise alors que vous êtes inscrit à France Travail (ex-Pôle emploi), deux dispositifs sont à votre disposition. ARE maintenue : conservation des allocations chômage en parallèle de votre activité (déclaration mensuelle obligatoire, possible jusqu’à épuisement des droits, environ 24 à 36 mois). ARCE : versement en capital de 60 % de vos droits restants en deux fois (50 % à la création, 50 % 6 mois plus tard). L’ARE est préférable si votre activité démarre lentement ; l’ARCE est préférable si vous avez besoin d’un capital de démarrage immédiat (achat matériel, stock, communication).
ARE et ARCE : qu’est-ce que c’est exactement ?
Les deux dispositifs sont des aides à la création ou reprise d’entreprise pour les demandeurs d’emploi. Comprendre leurs mécanismes respectifs est essentiel avant tout choix.
Définition et conditions d’éligibilité
ARE (Aide au Retour à l’Emploi) : allocation chômage classique, versée mensuellement par France Travail. Pour la conserver pendant la création, il faut respecter certaines conditions de cumul. ARCE (Aide à la Reprise et à la Création d’Entreprise) : alternative à l’ARE, sous forme de versement en capital, pour les créateurs/repreneurs d’entreprise. Conditions communes à l’ARE et l’ARCE : être inscrit à France Travail comme demandeur d’emploi, bénéficier de l’ACRE (exonération de charges sociales pour 12 mois), créer effectivement l’entreprise (immatriculation au RCS, RM ou RNE). Conditions spécifiques ARCE : justifier de l’ACRE, déposer la demande dans les jours suivant la création.
Calcul des droits restants à la création
Au moment de la création, France Travail calcule vos droits restants. Exemple : Marie, cadre licenciée avec 24 mois de droits ARE à 80 €/jour (2 400 €/mois), perçoit ses allocations depuis 6 mois. Elle a déjà touché 14 400 €. Droits restants : 18 mois × 2 400 € = 43 200 €. Avec l’ARCE, elle touchera 60 % × 43 200 € = 25 920 €, en 2 versements (12 960 € à la création, 12 960 € 6 mois plus tard). Avec l’ARE maintenue, elle conservera ses 2 400 €/mois pendant les 18 mois restants (à condition que ses revenus d’entreprise n’excèdent pas le plafond, sinon réduction proportionnelle).
Maintien des allocations ARE : fonctionnement détaillé
L’ARE maintenue est l’option par défaut. Vous gardez votre allocation chômage en activité, à condition de déclarer chaque mois vos revenus.
Le calcul de l’allocation après création (formule)
Formule de cumul ARE + revenus d’activité : ARE versée = ARE théorique − (70 % du revenu brut d’activité du mois). Exemple : Marie a une ARE théorique de 2 400 €/mois. Elle déclare 1 500 € de revenus d’entreprise en mars. ARE versée en mars = 2 400 − (70 % × 1 500) = 2 400 − 1 050 = 1 350 €. Total perçu en mars : 1 500 € (entreprise) + 1 350 € (ARE) = 2 850 €. Si Marie a 0 € d’activité un mois, elle touche 100 % de son ARE théorique. Le total cumulé (revenus + ARE) ne doit pas dépasser le salaire de référence avant chômage. Pour optimiser, lisez aussi notre article sur les stratégies pour optimiser votre fiscalité.
Déclaration mensuelle et plafonds
Procédure mensuelle : à chaque actualisation France Travail (5 derniers jours du mois), déclarez votre revenu brut d’activité du mois écoulé. Si pas de revenus : vous touchez l’ARE complète. Si revenus : ARE réduite selon la formule. Plafond de cumul : le total (ARE + revenus) ne doit pas dépasser le salaire journalier de référence × 30 jours. Au-delà, l’ARE est suspendue le mois concerné. La durée totale d’indemnisation (24 mois pour les < 53 ans, 36 mois pour les 53+) ne change pas, mais elle se prolonge dans le temps : si vous avez 18 mois de droits restants et que pendant 12 mois vous touchez seulement 50 % de l'ARE, vos droits seront prolongés de 6 mois supplémentaires.
ARCE : versement en capital, comment ça marche ?
L’ARCE est attractive pour les projets qui demandent un investissement initial significatif. Mais elle implique de renoncer définitivement à 40 % de vos droits restants.
Demande à France Travail et conditions
Demande : à effectuer dans le mois suivant la création de l’entreprise auprès de votre conseiller France Travail. Documents à fournir : extrait Kbis (ou RCS/RM/RNE), attestation ACRE (Cerfa n°13584), justificatif d’identité et RIB. Délais de réponse : 3 à 4 semaines en moyenne. Conditions de versement : 50 % des 60 % à la date de validation du dossier (soit 30 % des droits restants), 50 % restants 6 mois plus tard, après vérification que l’entreprise est toujours active. Si vous arrêtez l’activité avant les 6 mois, vous ne touchez pas le 2e versement et conservez vos droits ARE résiduels.
Calcul des 60 % et calendrier des versements
Calcul : 60 % × droits restants = montant ARCE total. Exemple Marie (43 200 € de droits) : 60 % × 43 200 = 25 920 €. Versement 1 (à la validation) : 12 960 €. Versement 2 (6 mois plus tard) : 12 960 €. Vous renoncez aux 40 % restants (17 280 € pour Marie). En contrepartie, vous touchez le capital immédiatement, ce qui peut être décisif pour acheter du matériel, démarrer un stock, financer une communication intensive. Imposition : l’ARCE est soumise à l’impôt sur le revenu (catégorie BNC ou BIC selon l’activité), mais pas aux cotisations sociales si l’ACRE est active la première année.
ARE ou ARCE : comment choisir selon votre projet ?
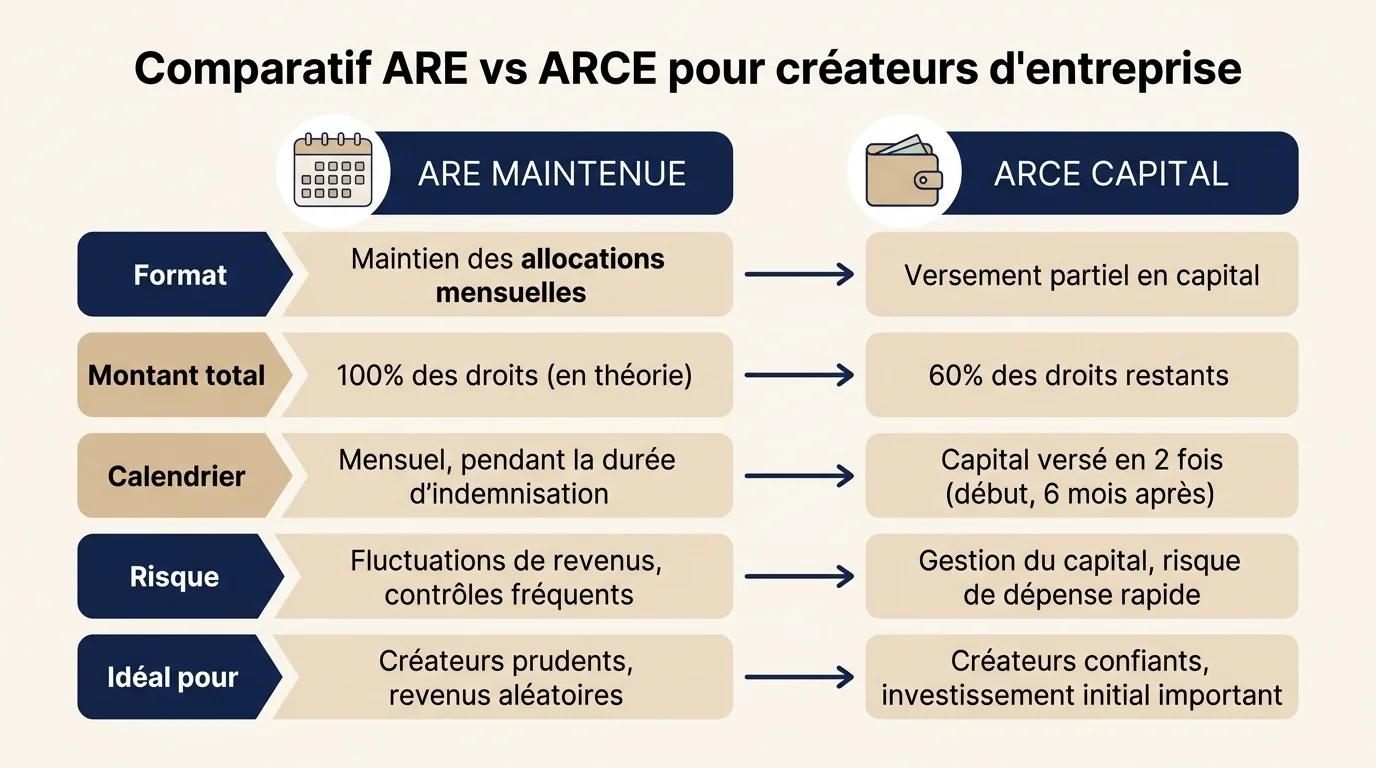
Le choix dépend de plusieurs facteurs croisés : montée en chiffre d’affaires anticipée, besoin de capital initial, niveau de risque, durée des droits restants. Quelques cas typiques aident à trancher.
Cas où l’ARE est plus avantageuse
Trois profils où l’ARE maintenue est financièrement supérieure. (1) Activité de services à montée lente (consulting, coaching, formation) : peu d’investissements, revenus d’activité modestes les premiers mois. L’ARE complète vous tient pendant 18-24 mois. (2) Projet à risque (innovation, secteur volatil) : si l’activité s’arrête, vous conservez vos droits ARE résiduels. Avec l’ARCE, c’est terminé. (3) Vous avez un mois de revenus 0 ou très faibles régulièrement : le cumul ARE + revenu devient mathématiquement plus avantageux que la somme actualisée des 60 %. Calcul à faire au cas par cas avec un expert-comptable.
Cas où l’ARCE est plus avantageuse
Trois profils où l’ARCE est préférable. (1) Activité avec investissement initial significatif (artisan, restaurateur, e-commerce avec stock) : besoin de 10 000 à 30 000 € immédiats pour démarrer. Le capital ARCE évite un emprunt bancaire ou réduit le besoin. (2) Activité à montée rapide (SaaS, marketing digital, conseil avec carnet d’adresses) : vous savez que vous dépasserez le plafond de cumul ARE dès le 6e mois. Les 40 % perdus sont compensés par le revenu d’activité. (3) Reconversion totale avec besoin de formation longue : le capital permet de couvrir les frais de formation (10 000 à 30 000 €) avant de générer du chiffre. Pour sécuriser votre cash-flow, lisez aussi notre guide sur le recouvrement de créances.
ARE ou ARCE : faites votre simulation
Saisissez votre situation pour comparer les 2 options.