Compte courant d’associé : fonctionnement, intérêts et fiscalité
Le compte courant d’associé est une avance de trésorerie consentie par un associé à sa société, remboursable à tout moment sauf convention contraire et rémunérée par des intérêts. Contrairement au capital social, il est inscrit en dette au passif du bilan, ce qui lui confère une grande souplesse pour financer le besoin en fonds de roulement sans modifier la structure du capital. Les intérêts versés sont déductibles du résultat de la société dans la limite d’un taux fiscal plafond et imposables côté associé au prélèvement forfaitaire unique de 30 %. Voici en détail le cadre juridique, le calcul des intérêts et le traitement fiscal en 2026.
Compte courant d’associé : définition et fonctionnement
Le compte courant d’associé (CCA) est l’un des outils de financement les plus utilisés par les TPE et PME françaises, et pourtant l’un des plus mal compris. Avant d’aborder les règles de calcul d’intérêts ou de fiscalité, il faut bien cerner sa nature juridique et la frontière qui le sépare des fonds propres.
Différence avec le capital social et utilité au bilan
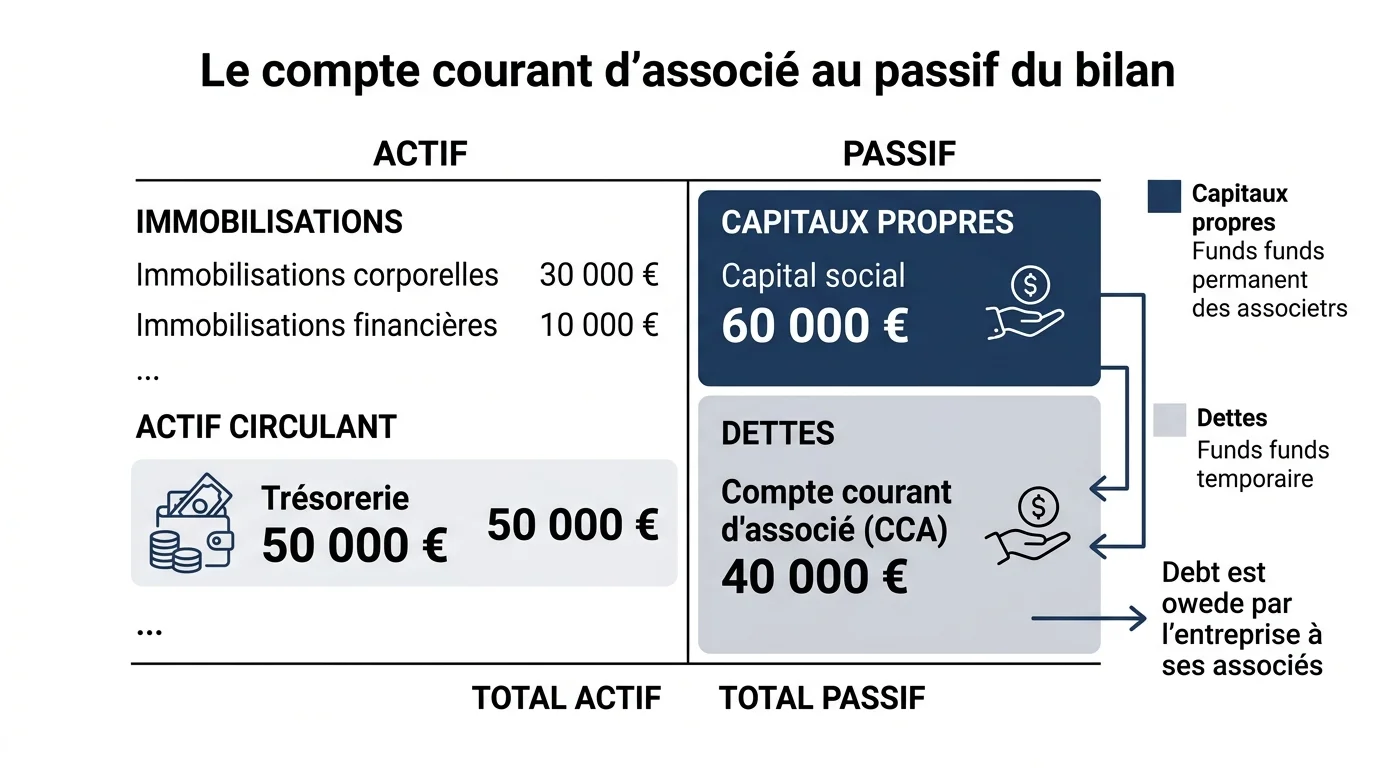
Au bilan, le capital social figure en haut du passif (capitaux propres) tandis que le compte courant d’associé apparaît en bas, dans les dettes. Cette distinction comptable a des conséquences pratiques majeures : un apport en capital est définitif (il faut une réduction de capital pour le récupérer), alors qu’un compte courant peut être remboursé à tout moment, sauf convention de blocage. Le capital donne droit à des dividendes (variables, votés en assemblée), le CCA produit des intérêts (fixes, conventionnels).
L’avantage du compte courant est sa souplesse. Un associé qui prête 50 000 € à sa société via un CCA n’augmente pas le capital, ne déclenche pas de modification statutaire, et peut récupérer ses fonds dès que la trésorerie le permet. C’est la solution privilégiée pour financer un besoin temporaire (creux de trésorerie, achat d’un stock, attente d’un encaissement client). Inconvénient symétrique : pour les tiers (banques, fournisseurs), une dette CCA pèse moins favorablement qu’un apport en capital, sauf si elle est bloquée par convention.
CCA fonctionnement : qui peut en ouvrir et dans quelles conditions ?
Tout associé personne physique ou personne morale peut ouvrir un compte courant dans la société dont il détient des titres, qu’il s’agisse d’une SARL, d’une SAS, d’une SA ou d’une SCI. Pour les sociétés commerciales par actions (SA, SAS), l’article L.225-31 du Code de commerce permet aux dirigeants ou administrateurs personnes physiques de déposer en compte courant, mais leur interdit en revanche les emprunts personnels auprès de la société (sauf cas particuliers).
L’ouverture d’un CCA n’exige aucun formalisme particulier : un simple virement bancaire de l’associé vers la société, accompagné d’une mention « apport en compte courant » sur le libellé, suffit à matérialiser l’opération. En pratique, mieux vaut formaliser via une convention écrite (voir plus loin). À noter qu’un associé minoritaire ne peut pas être contraint à apporter en CCA : c’est une opération volontaire qui se distingue des appels de fonds prévus aux statuts pour la libération du capital.
Le formalisme : convention, plafond et remboursement
Si la simple écriture au bilan suffit techniquement, l’absence de convention peut générer des risques fiscaux et juridiques importants. Le contrat de compte courant d’associé est devenu un standard de bonne gestion, attendu par les commissaires aux comptes et les contrôleurs fiscaux.
La convention de compte courant d’associé
La convention de CCA fixe par écrit les modalités de l’avance : montant initial, taux d’intérêt, date d’exigibilité, modalités de remboursement, éventuelles garanties. Elle protège à la fois la société (qui sait à quelle échéance elle devra rembourser) et l’associé (qui sécurise son taux d’intérêt et ses droits de créance). Dans une SARL ou SAS, la convention de CCA est généralement qualifiée de convention réglementée et doit être approuvée par l’assemblée des associés.
L’absence de convention écrite n’invalide pas l’opération mais expose à plusieurs risques : requalification fiscale en distribution déguisée si les intérêts ne sont pas justifiés, contestation par d’autres associés en cas de remboursement à un seul d’entre eux, ou requalification en libéralité si le taux pratiqué est nul. La rédaction d’une convention type prend une vingtaine de minutes et coûte rarement plus de quelques centaines d’euros chez un expert-comptable.
Plafond, blocage temporaire et clauses de remboursement
Il n’existe pas de plafond légal général au montant qu’un associé peut apporter en CCA. Toutefois, le Code monétaire et financier (article L.312-2) interdit aux personnes physiques non associées d’apporter en CCA : seuls les associés sont autorisés. Pour les SCI familiales, certaines conventions limitent les apports à un pourcentage du capital pour préserver l’équilibre entre associés. Côté société, un CCA disproportionné par rapport au capital peut être interprété comme un abus de droit ou un montage fiscal.
Le blocage temporaire est une option fréquente : la convention prévoit que l’associé renonce à demander le remboursement avant une date donnée (généralement 3 à 5 ans). Ce blocage améliore la lecture du bilan par les banques (le CCA bloqué se rapproche d’un quasi-fonds-propre) et peut être exigé dans le cadre d’un prêt bancaire. La clause de remboursement progressif (par exemple 20 % par an sur 5 ans) est une autre alternative pour échelonner la sortie sans créer de tension de trésorerie brutale.
Les intérêts : calcul, taux maximum et déductibilité
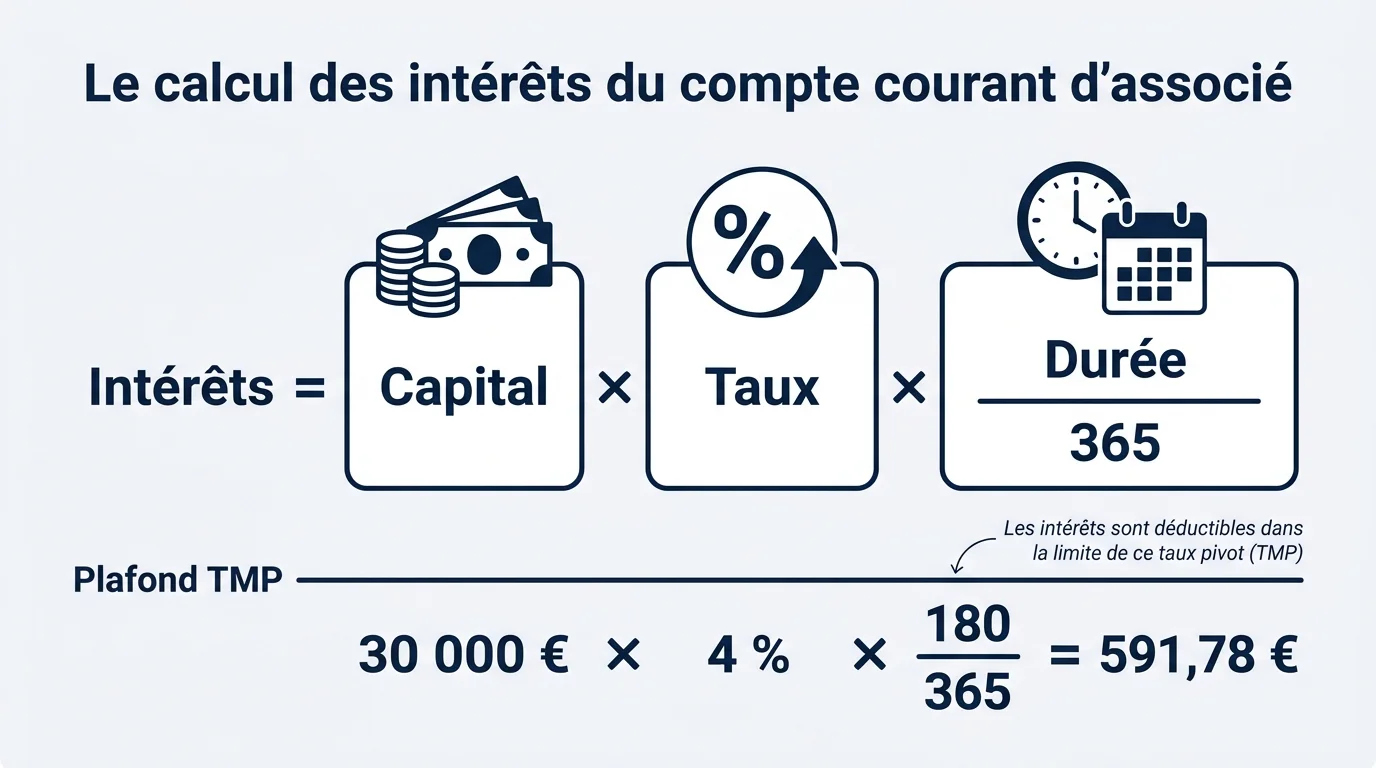
La rémunération d’un compte courant d’associé est libre dans son principe, mais encadrée par un plafond fiscal de déductibilité. Au-delà de ce plafond, les intérêts sont réintégrés au résultat fiscal de la société, ce qui annule leur intérêt de financement.
Le taux maximum déductible (taux moyen des prêts aux entreprises)
L’article 39, 3° du Code général des impôts limite la déductibilité des intérêts versés aux associés au « taux effectif moyen pratiqué par les établissements de crédit pour des prêts à taux variable aux entreprises, d’une durée initiale supérieure à deux ans » (TMP). Ce taux est publié trimestriellement au Journal officiel par la Banque de France. Sur les dernières années, il s’est situé dans une fourchette comprise entre 1,2 % et 5 % selon les conditions de marché, atteignant un point haut en 2023-2024 avant de redescendre.
Pour une société qui clôture son exercice au 31 décembre, le taux maximum déductible se calcule en faisant la moyenne arithmétique des quatre TMP trimestriels publiés sur l’exercice. Si la société applique un taux supérieur, la fraction excédentaire est réintégrée au résultat fiscal et perdue. À l’inverse, un taux inférieur (ou nul) est admis sans risque mais reste rare en pratique car il prive l’associé de revenus.
Le calcul des intérêts et la condition de capital entièrement libéré
Les intérêts se calculent prorata temporis sur les sommes effectivement déposées et pour la durée pendant laquelle le CCA est resté créditeur. Formule classique : Intérêts = Capital × Taux × Durée / 365. Pour un CCA de 30 000 € rémunéré à 4 % sur 6 mois, les intérêts s’élèvent à 30 000 × 4 % × 180 / 365 = 591,78 €. Si le solde varie en cours d’exercice (apports successifs ou remboursements partiels), il faut décomposer le calcul par sous-périodes.
La déductibilité des intérêts par la société est conditionnée à la libération intégrale du capital social, comme le rappelle l’article 39 bis du CGI. Tant que le capital n’est pas entièrement libéré, les intérêts versés aux associés ne sont pas déductibles, même s’ils restent dans la limite du TMP. Cette règle vise à éviter les montages où l’associé prête en CCA plutôt que de libérer son capital, ce qui transformerait un fonds propre théorique en dette rémunérée.
Calculateur d'intérêts CCA
Estimez les intérêts annuels d'un compte courant d'associé et la part déductible côté société.
La fiscalité du compte courant associé
La fiscalité du CCA s’apprécie à deux niveaux : côté société (déduction des intérêts) et côté associé (imposition des intérêts perçus). Les deux régimes ont été harmonisés depuis l’instauration du prélèvement forfaitaire unique en 2018, ce qui simplifie considérablement le traitement.
Imposition côté associé : PFU à 30 % ou barème progressif
Pour un associé personne physique, les intérêts perçus sur son CCA sont imposés par défaut au prélèvement forfaitaire unique (PFU) au taux global de 30 %, qui se décompose en 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. La société qui verse les intérêts opère un prélèvement à la source de 12,8 % au moment du paiement, libératoire de l’impôt définitif. Les prélèvements sociaux sont également retenus à la source.
L’associé peut renoncer au PFU et se déterminer pour l’imposition au barème progressif de l’impôt sur le revenu, par option globale lors de sa déclaration. Cette option n’est intéressante que pour les contribuables dont le taux marginal d’imposition est inférieur à 12,8 % (tranche à 11 %), ce qui reste rare en pratique. Pour les personnes morales associées (holding par exemple), les intérêts perçus sont imposés à l’impôt sur les sociétés au taux normal de 25 % (ou 15 % sur la fraction inférieure à 42 500 € pour les PME éligibles).
Compte courant associé fiscalité côté société : déduction et CSG-CRDS
Côté société, les intérêts versés sont déductibles du résultat fiscal dans la limite du TMP, comme vu plus haut. Cette déduction traduit une économie d’IS au taux effectif applicable (15 % ou 25 %), ce qui réduit considérablement le coût net de la rémunération. Concrètement, sur 1 000 € d’intérêts versés à un associé, une PME au taux réduit économise 150 € d’IS et l’associé reçoit 700 € nets après PFU : la chaîne complète aboutit à un coût économique de 300 € pour 1 000 € d’avantage net total.
La société doit également déclarer les intérêts versés via la déclaration annuelle des paiements de revenus de capitaux mobiliers (formulaire 2561), avec mention du nom de l’associé et du montant. Cette déclaration est croisée par l’administration avec la déclaration de revenus de l’associé, ce qui empêche toute omission. À noter qu’un défaut de déclaration entraîne une amende fiscale de 50 % des sommes non déclarées, indépendamment du redressement éventuel sur le fond.