Cumul auto-entrepreneur et salarié : ce qui est autorisé et les pièges à éviter
Cumuler un statut d’auto-entrepreneur avec un emploi salarié est légal en France, quel que soit votre contrat (CDI, CDD, temps partiel). Ce cumul micro entrepreneur salarié repose sur trois conditions non négociables : respecter votre contrat de travail, ne pas concurrencer votre employeur et exercer votre activité indépendante hors de vos heures salariées. Mais les pièges existent : une clause d’exclusivité méconnue, des cotisations sociales doublées ou l’interdiction formelle de facturer votre propre employeur peuvent transformer cette opportunité en risque juridique sérieux.
Auto entrepreneur et salarié : les trois obligations légales à respecter
L’obligation de loyauté envers votre employeur
L’obligation de loyauté est le socle du droit du travail français (article L.1222-1 du Code du travail). Elle s’impose à tout salarié, qu’il soit ou non auto-entrepreneur en parallèle. Concrètement, elle vous interdit de nuire aux intérêts de votre employeur : vous ne pouvez pas démarcher ses clients, débaucher ses collaborateurs, utiliser ses outils ou ses informations internes pour votre activité indépendante, ni ternir sa réputation. Cette obligation perdure même si votre contrat ne la mentionne pas explicitement. En cas de violation, votre employeur peut engager une procédure de licenciement pour faute, voire réclamer des dommages et intérêts.
La clause de non-concurrence dans votre contrat de travail
La clause de non-concurrence restreint votre liberté d’exercer une activité similaire à celle de votre employeur, pendant et après votre contrat. Pour être valide, elle doit réunir quatre conditions cumulatives : être justifiée par les fonctions exercées, limitée dans le temps, limitée géographiquement et assortie d’une contrepartie financière versée par l’employeur. Si ces conditions ne sont pas toutes réunies, la clause est nulle de plein droit. Avant de lancer votre micro-entreprise, relisez attentivement cette clause : si votre activité indépendante entre dans son périmètre, vous vous exposez à des poursuites pour concurrence déloyale et à un licenciement pour faute grave.
La clause d’exclusivité dans le contrat de travail : ce que dit l’article L1222-5
La clause d’exclusivité est encore plus restrictive : elle interdit toute activité rémunérée en dehors du contrat de travail. Elle est plus rare que la clause de non-concurrence, mais elle existe dans certains secteurs. La bonne nouvelle : l’article L.1222-5 du Code du travail (loi Dutreil 2003) prévoit une protection importante. Votre employeur ne peut pas vous opposer cette clause pendant les 12 premiers mois qui suivent la création de votre micro-entreprise. Ce délai d’un an vous donne le temps de tester votre activité sans risque contractuel immédiat. Passé ce délai, la clause redevient pleinement opposable.
Régime social du cumul : cotisations URSSAF et double affiliation
Quelles cotisations payer en tant qu’auto-entrepreneur salarié ?
En cumulant emploi salarié et micro-entreprise, vous cotisez à deux régimes sociaux distincts de manière simultanée. En tant que salarié, vos cotisations (environ 22 % de votre brut) sont prélevées directement sur votre fiche de paie. En tant qu’auto-entrepreneur, vous versez trimestriellement ou mensuellement à l’URSSAF un pourcentage de votre chiffre d’affaires. Ces deux flux de cotisations sont indépendants : l’un ne compense pas l’autre. Si votre chiffre d’affaires est nul sur une période, vous ne payez aucune cotisation auto-entrepreneur, mais vous continuez à cotiser sur votre salaire.
La couverture santé et retraite en cas de double activité
Sur le plan de la protection sociale, la couverture santé est assurée par le régime dominant au moment du cumul, généralement le régime général lié à votre emploi salarié. Pour la retraite, les deux régimes s’accumulent : vous validez des trimestres au titre de votre activité salariée et vous cotisez au régime de la Sécurité sociale des indépendants (SSI) pour votre activité micro. En pratique, cette double cotisation retraite est un avantage à long terme, car elle peut vous permettre de valider davantage de trimestres et d’améliorer le montant de votre pension. L’assurance chômage, en revanche, ne couvre que votre activité salariée : si vous perdez votre emploi, vos revenus auto-entrepreneur peuvent affecter le montant de vos allocations ARE.
Les taux de cotisations selon l’activité exercée
Les taux de cotisations sociales de l’auto-entrepreneur varient selon la nature de l’activité. Pour les activités de vente de marchandises (BIC vente), le taux est de 12,3 % du chiffre d’affaires. Pour les prestations de services relevant du BIC (artisans, commerçants de services), il est de 21,2 %. Pour les activités libérales relevant du BNC, il s’élève à 23,1 %. Si vous bénéficiez de l’exonération de cotisations ACRE lors de votre première année, ces taux sont réduits de moitié, ce qui peut représenter une économie de taille au démarrage. Ces cotisations couvrent la maladie, la maternité, les allocations familiales, la retraite de base et la retraite complémentaire.
Plafonds de chiffre d’affaires et fiscalité du cumul
Les plafonds micro-entreprise à ne pas dépasser
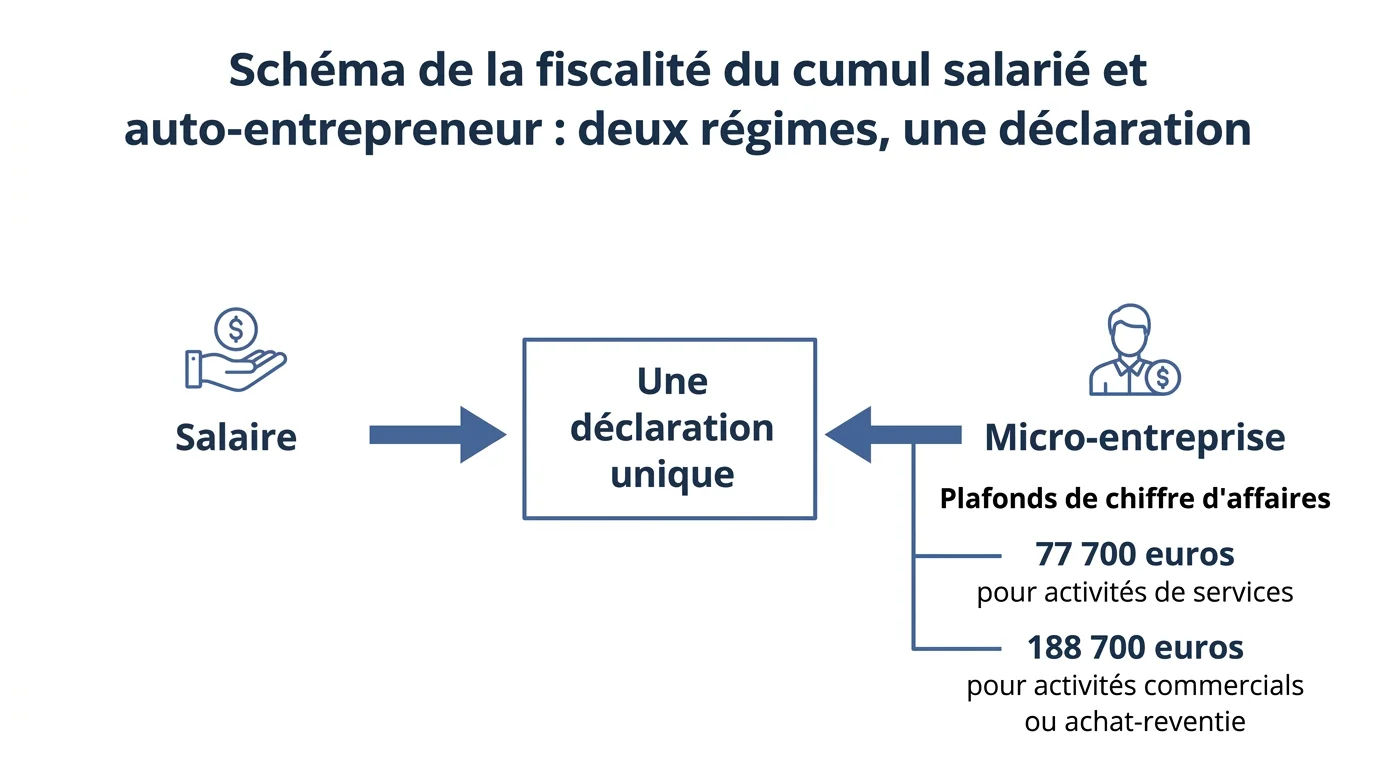
Le statut de micro-entreprise est soumis à des plafonds annuels de chiffre d’affaires. En 2026, ces seuils sont fixés à 188 700 euros pour les activités de vente de marchandises et 77 700 euros pour les prestations de services et activités libérales. Si vous dépassez ces plafonds deux années civiles consécutives, vous perdez le bénéfice du régime micro et basculez automatiquement vers un régime réel d’imposition. Pour la TVA, un seuil distinct s’applique : le régime de franchise en base de TVA vous dispense de la collecter jusqu’à 91 900 euros pour les ventes et 36 800 euros pour les services. En cas de cumul avec un salaire élevé, ces plafonds de TVA sont souvent atteints plus rapidement qu’on ne le croit.
L’option du versement libératoire de l’impôt sur le revenu
Le versement libératoire permet de payer l’impôt sur vos revenus micro-entreprise en même temps que vos cotisations sociales, à un taux forfaitaire appliqué directement sur votre chiffre d’affaires : 1 % pour la vente, 1,7 % pour les services BIC, 2,2 % pour les activités libérales BNC. Cette option est avantageuse si votre taux marginal d’imposition est élevé, ce qui est fréquent en cumul. Pour y accéder, votre revenu fiscal de référence de l’année N-2 ne doit pas dépasser 27 794 euros par part de quotient familial. Attention : en choisissant le versement libératoire, vous sortez vos revenus micro du calcul de l’impôt sur le revenu progressif, mais ces revenus sont quand même pris en compte pour déterminer votre taux d’imposition applicable à vos autres revenus (salaire notamment).
Comment déclarer ses deux sources de revenus aux impôts ?
La déclaration fiscale en cumul est répartie sur deux formulaires distincts. Votre salaire figure sur la déclaration principale (formulaire 2042), pré-rempli par votre employeur via la DSN. Vos revenus d’auto-entrepreneur sont à reporter sur l’annexe 2042-C-PRO, dans la catégorie BIC (vente ou services) ou BNC (libéral) selon votre activité. Si vous avez opté pour le versement libératoire, vous remplissez une case spécifique à cette option. Les deux montants s’additionnent pour former votre revenu global, qui sert de base au calcul de l’impôt sur le revenu. Pensez à conserver tous vos justificatifs de chiffre d’affaires et à tenir votre livre des recettes à jour tout au long de l’année.
Pour tenir vos factures en règle sans abonnement, consultez le comparatif des logiciels de facturation gratuits pour auto-entrepreneurs.
Les pièges à éviter absolument quand on cumule les deux statuts
Facturer son propre employeur est interdit
L’interdiction de facturer son employeur en tant qu’auto-entrepreneur est absolue. La relation de travail salarié repose sur un lien de subordination juridique : vous exécutez des tâches sous l’autorité de votre employeur, contre une rémunération. Ce lien est incompatible avec la relation commerciale indépendante que suppose la facturation. Si vous facturez votre employeur en tant qu’auto-entrepreneur, vous vous exposez à une requalification en contrat de travail dissimulé (travail au noir), avec des sanctions pénales et financières pour les deux parties. Cette interdiction s’applique même si votre employeur vous le propose explicitement, même si la mission est ponctuelle, et même si le montant est modeste.
Le cas particulier des fonctionnaires : règles spécifiques
Les agents de la fonction publique (titulaires ou contractuels) sont soumis à des règles spécifiques en matière de cumul d’activités, régies par la loi du 13 juillet 1983. Pour les activités dites accessoires (cours particuliers, conseil, création artistique…), le cumul est autorisé sans limite de durée, sous réserve d’une déclaration préalable à l’employeur public. Pour la création d’une micro-entreprise hors activités accessoires, le fonctionnaire à temps plein doit d’abord obtenir une autorisation et passer à temps partiel : ce cumul est alors limité à 2 ans, renouvelable une fois (soit 3 ans maximum). À l’issue de cette période, un choix s’impose entre l’emploi public et l’activité indépendante. Les agents contractuels bénéficient de règles légèrement plus souples, mais doivent également déclarer leur activité à leur administration.
Quand faut-il informer son employeur de son activité indépendante ?
Aucune disposition légale n’oblige un salarié du secteur privé à informer son employeur de la création d’une micro-entreprise, sauf si votre convention collective ou votre contrat l’exigent expressément. Cependant, une information préventive reste souvent recommandée pour plusieurs raisons pratiques : elle démontre votre bonne foi, elle permet d’anticiper d’éventuels conflits liés à la clause de non-concurrence et elle établit un dialogue de confiance. Cette information peut prendre la forme d’un courrier simple, sans obligation de demander une autorisation. En revanche, si votre contrat contient une clause d’exclusivité et que vous êtes encore dans le délai d’un an de protection légale, l’information peut être différée sans risque contractuel immédiat.