TVA : franchise, simplifiée, normale — quel régime choisir pour son entreprise ?
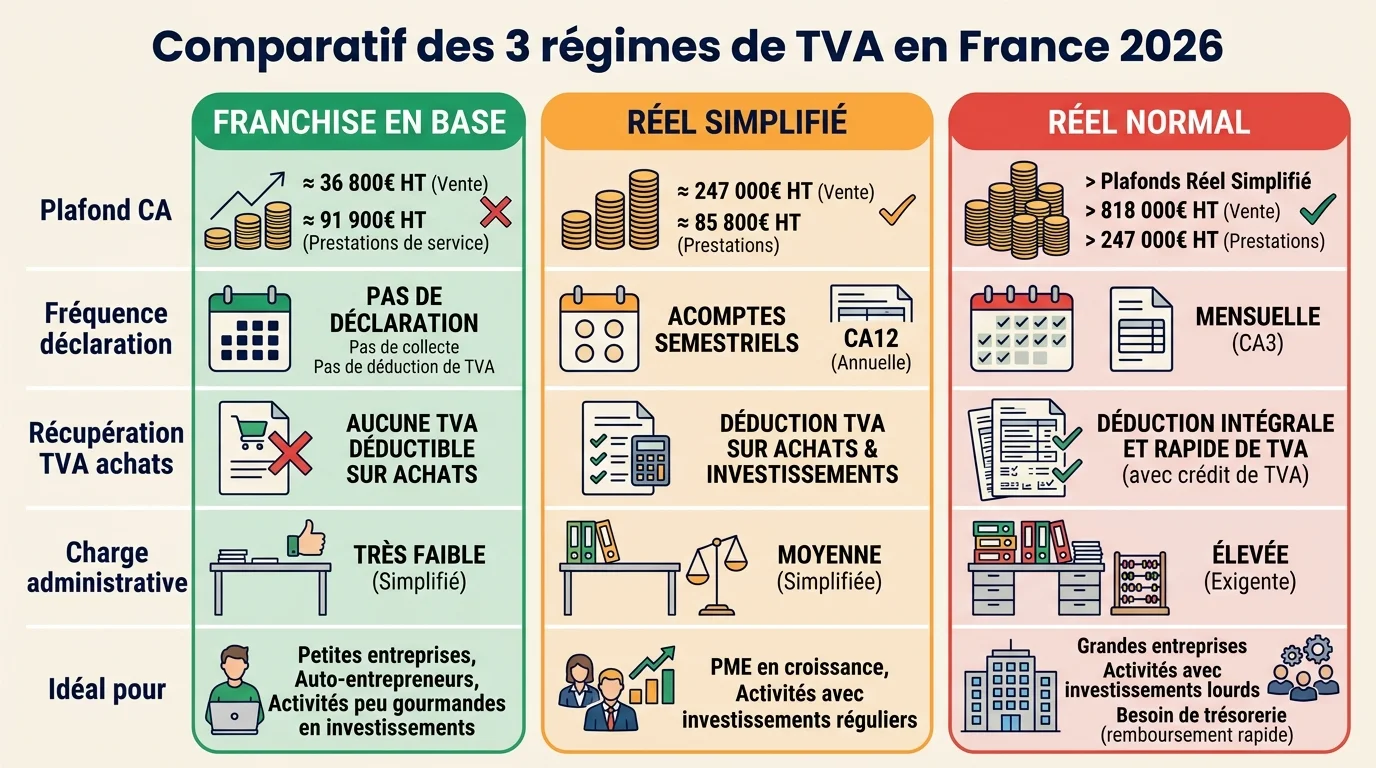
Trois régimes de TVA existent en France en 2026. Franchise en base (CA < 36 800 € services, < 91 900 € ventes) : pas de TVA collectée ni déduite, simplicité maximale. Réel simplifié (CA < 247 000 € services, < 818 000 € ventes) : TVA payée trimestriellement par acomptes + régularisation annuelle. Réel normal (au-delà des seuils) : déclaration mensuelle (ou trimestrielle si TVA annuelle < 4000 €). Choix selon volume de TVA déductible (achats), trésorerie disponible, et volume de gestion administrative que vous souhaitez assumer.
Régime de TVA : qu’est-ce que c’est et qui est concerné ?
La TVA (Taxe sur la Valeur Ajoutée) est l’impôt indirect le plus rentable du budget de l’État. Elle s’applique à presque toutes les opérations commerciales en France et concerne toutes les entreprises au-delà des seuils de franchise.
Définition et fonctionnement de la TVA en France
La TVA est un impôt sur la consommation collecté par les entreprises pour le compte de l’État. Mécanisme : vous facturez la TVA à vos clients (TVA collectée), vous payez la TVA sur vos achats professionnels (TVA déductible). Vous reversez la différence à l’État (TVA à payer = collectée − déductible). Si la TVA déductible est supérieure à la collectée (achats importants, débuts d’activité), vous obtenez un crédit de TVA remboursable. Taux principaux 2026 : 20 % (taux normal, la majorité des biens et services), 10 % (restauration, transport, travaux), 5,5 % (alimentation de base, livre, abonnements gaz/électricité), 2,1 % (médicaments remboursés, presse).
Comment la TVA impacte votre trésorerie
Trois impacts directs sur votre trésorerie. (1) Décalage temporel : vous collectez la TVA à la facturation mais ne la reversez qu’à la déclaration suivante (mois ou trimestre). Cette TVA collectée transite par votre compte mais ne vous appartient pas. (2) Crédit de TVA : si vos achats dépassent vos ventes (investissements lourds, lancement), l’État vous rembourse. Le délai de remboursement est de 4 à 12 semaines en moyenne. (3) Régularisation finale : en cas de mauvaise estimation, des pénalités de 5 à 80 % peuvent s’appliquer. Le choix du régime impacte directement la fréquence des déclarations et donc votre trésorerie disponible.
Franchise en base de TVA : pour qui et quels seuils 2026 ?
Régime le plus simple, idéal pour les microentrepreneurs et les jeunes activités à faible CA. Mais avec des limites qu’il faut bien comprendre.
Plafonds de chiffre d’affaires en franchise
Seuils 2026 (révisés au 1er janvier de chaque année). Prestations de services : CA HT < 36 800 € (seuil de base), tolérance jusqu'à 39 100 € sur 2 ans. Ventes de marchandises : CA HT < 91 900 € (seuil de base), tolérance jusqu'à 101 000 €. Activités mixtes : seuil global ventes 91 900 € + seuil services 36 800 €. Si vous dépassez le seuil en cours d'année, vous bénéficiez d'une tolérance jusqu'à la fin du trimestre, puis vous basculez automatiquement en régime réel à compter du 1er jour du mois suivant. Vérifiez régulièrement votre CA cumulé pour anticiper le changement de régime.
Avantages, limites et obligation de mention « TVA non applicable »
Avantages : simplicité administrative maximale (pas de déclaration TVA), pas de TVA à reverser, prix HT = prix TTC. Limites : pas de récupération de la TVA sur les achats (machines, équipement informatique, formations, prestataires). Si votre activité a beaucoup d’achats à TVA, vous payez 20 % de plus que vos concurrents en réel. Obligation : mentionnez sur chaque facture « TVA non applicable, article 293 B du CGI ». Sans cette mention, vos factures sont considérées comme partiellement frauduleuses. Pour comprendre les obligations comptables associées, consultez notre article sur les stratégies pour optimiser votre fiscalité.
Un logiciel de facturation peut ajouter cette mention à chaque facture : notre comparatif des logiciels de facturation gratuits indique lesquels conviennent à une micro-entreprise en franchise de TVA.
Régime réel simplifié de TVA : le régime intermédiaire
Le régime réel simplifié est le compromis entre la franchise et le réel normal. Adapté aux entreprises en croissance qui dépassent les seuils de franchise mais restent en dessous des plafonds élevés.
Acomptes semestriels et déclaration annuelle CA12
Plafonds 2026 : CA HT < 247 000 € pour les services, CA HT < 818 000 € pour les ventes de marchandises. Fonctionnement : 2 acomptes semestriels (juillet et décembre) calculés sur la base de la TVA de l'année précédente. Régularisation annuelle via la déclaration CA12 (date limite 2 mai N+1 ou 17 juin N+1 si dématérialisée). Avantages : seulement 3 démarches par an (2 acomptes + 1 régularisation), récupération de la TVA sur achats, taux unique simplifié. Inconvénients : risque de mauvaise estimation des acomptes, qui peut générer des pénalités si vous payez trop peu (mais aussi un crédit de TVA si vous payez trop).
Quand passer du simplifié au réel normal
Trois cas obligent le passage au réel normal. (1) Dépassement des seuils sur 2 ans consécutifs (CA > 247 000 € services ou > 818 000 € ventes). (2) Demande explicite de l’entreprise (option pour le réel normal, valable 2 ans minimum). (3) TVA annuelle de l’entreprise > 15 000 € : passage automatique au réel normal mensuel. Le passage au réel normal est sans formalité particulière (sauf option) et s’applique à compter du 1er jour de l’exercice suivant.
Régime réel normal : pour les entreprises au volume élevé
Le régime réel normal s’impose aux entreprises au CA important ou à celles qui choisissent volontairement la déclaration mensuelle pour mieux maîtriser leur trésorerie.
Déclaration mensuelle CA3 et trésorerie
Fonctionnement : déclaration et paiement mensuel via le formulaire CA3, à transmettre entre le 19 et le 24 du mois suivant (selon le numéro SIREN). Possibilité de trimestrialisation si la TVA due annuellement est < 4 000 €. Avantages : récupération immédiate des crédits de TVA en cas de gros investissements (1-2 mois plutôt que 12), pilotage fin de la trésorerie, comptabilité fluide. Inconvénients : 12 déclarations par an au lieu de 3 (régime simplifié) ou 0 (franchise). Charge comptable de taille : compter 100 à 250 €/mois supplémentaires chez l'expert-comptable.
Cas où le passage au réel normal devient obligatoire
Quatre situations imposent le réel normal. (1) Dépassement durable des seuils du simplifié (CA > 247 000 € services ou > 818 000 € marchandises). (2) Activités à forte volatilité (BTP saisonnier, événementiel) où les acomptes du simplifié ne reflètent pas la réalité. (3) TVA exportée ou intracommunautaire de taille : le réel normal facilite la gestion des opérations transfrontalières. (4) Activité avec investissements importants : récupération de TVA accélérée. Pour anticiper la trésorerie, lisez aussi notre article sur le recouvrement de créances qui sécurise votre cash-flow.
Quel régime de TVA pour vous ?
Saisissez votre activité et votre CA prévisionnel.