Plan de trésorerie : modèle Excel gratuit et méthode de construction
Le plan de trésorerie est le tableau de bord financier indispensable pour tout entrepreneur qui veut anticiper ses flux d’argent mois après mois. Il recense l’ensemble des encaissements et des décaissements attendus sur un horizon de 12 mois, et permet de calculer le solde disponible à chaque clôture. Sans lui, une entreprise rentable sur le papier peut se retrouver à court de liquidités dès le premier imprévu de paiement. Que vous lanciez votre activité ou que vous pilotiez une structure existante, maîtriser cet outil est un réflexe de gestion à acquérir dès le départ.
Qu’est-ce qu’un plan de trésorerie et pourquoi en avez-vous besoin ?
Définition et rôle dans le pilotage financier
Le plan de trésorerie est un document prévisionnel qui projette, mois par mois, l’ensemble des flux financiers réels d’une entreprise. La formule de base est simple : solde final = solde initial + encaissements – décaissements. Ce solde de clôture devient automatiquement le solde d’ouverture du mois suivant, assurant ainsi la continuité du tableau sur toute l’année.
Son utilité dépasse largement le simple suivi comptable. Il permet d’identifier en avance les mois déficitaires, de prévoir un recours au découvert bancaire ou à un emprunt court terme, et de rassurer les banquiers ou les investisseurs lors d’une levée de fonds. C’est aussi un outil de dialogue indispensable avec votre expert-comptable, qui s’appuiera dessus pour valider vos hypothèses de développement.
Plan de trésorerie vs prévisionnel comptable : quelle différence ?
La confusion entre ces deux outils est fréquente. Le prévisionnel comptable (compte de résultat prévisionnel) raisonne en droits constatés : une vente est enregistrée à la date de facturation, même si le client ne paie que 30 ou 60 jours plus tard. Le plan de trésorerie, lui, raisonne en flux réels : seul le moment où l’argent entre ou sort du compte bancaire compte.
Concrètement, une PME peut afficher un résultat comptable positif tout en traversant une crise de liquidités sévère si ses clients paient à 60 jours alors que ses fournisseurs exigent un paiement immédiat. C’est ce décalage que le plan de trésorerie rend visible, là où la comptabilité classique ne le montre pas.
Comment construire votre plan de trésorerie en 12 mois ?
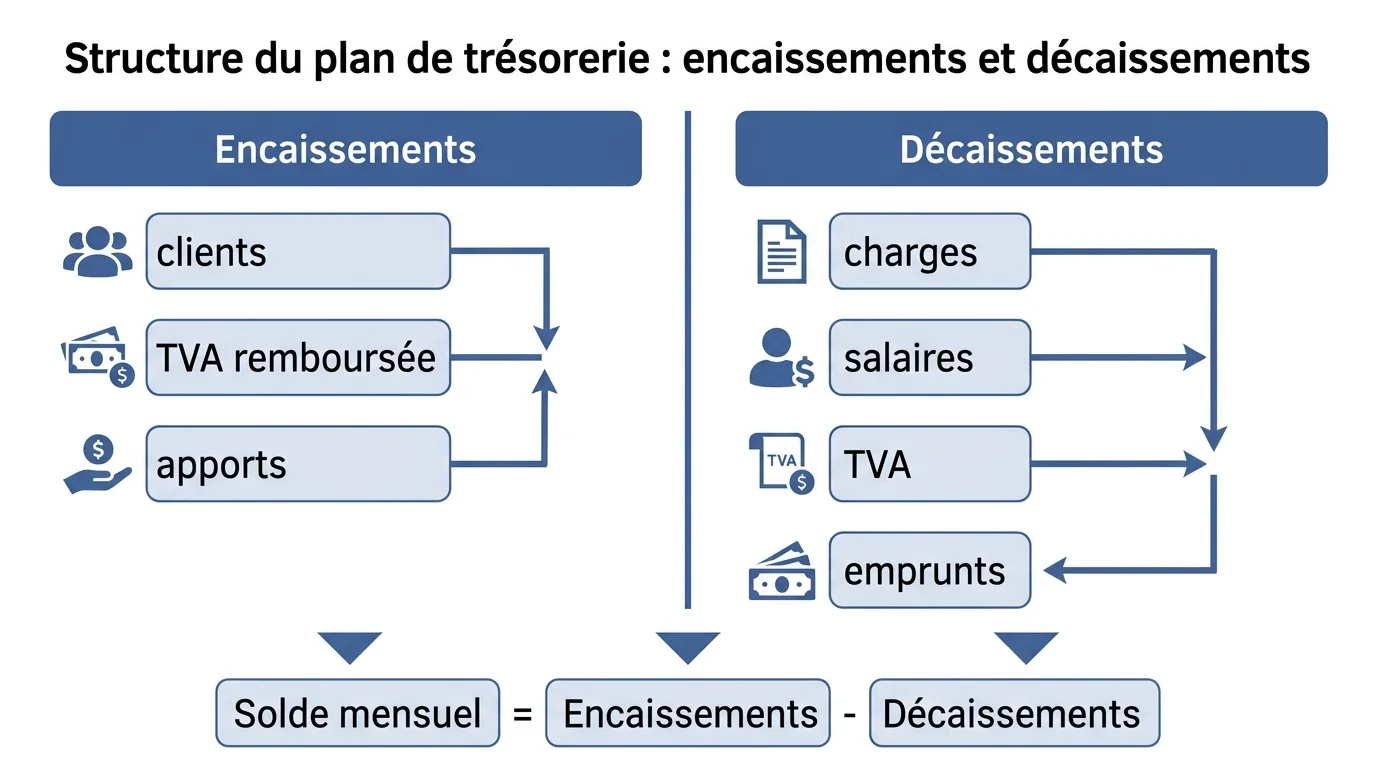
Les rubriques encaissements à recenser
Les encaissements regroupent toutes les entrées d’argent attendues sur votre compte bancaire. Voici les principales lignes à prévoir :
- Chiffre d’affaires clients HT, décalé selon vos délais de paiement effectifs (comptant, 30 jours, 60 jours)
- Remboursements de TVA (notamment si vous êtes assujetti au régime réel et que votre TVA déductible dépasse la TVA collectée)
- Apports en capital ou en compte courant d’associé
- Subventions et aides reçues (BPI, aides régionales, ACRE)
- Produits financiers (intérêts sur placements, escomptes obtenus)
- Remboursement d’assurances ou de cautions
La règle d’or : enregistrez chaque flux à la date réelle d’encaissement, pas à la date de facturation. Un devis signé en janvier pour un paiement en mars doit apparaître en mars dans votre tableau.
Les rubriques décaissements à ne pas oublier
Les décaissements couvrent toutes les sorties d’argent, quelle qu’en soit la nature. On distingue généralement deux grandes catégories :
Les charges d’exploitation courantes :
- Achats de marchandises et matières premières (à la date de règlement fournisseur)
- Loyers, charges locatives et frais de bureau
- Salaires nets versés aux salariés
- Cotisations sociales patronales (URSSAF, décalées d’un mois pour les TPE)
- Frais de transport, marketing, abonnements logiciels
Les flux financiers et fiscaux :
- TVA à reverser à la DGFiP (calculée sur votre régime réel)
- Acomptes d’IS (impôt sur les sociétés, payables en mars, juin, septembre et décembre)
- Remboursements d’emprunts (capital + intérêts)
- Dividendes versés aux associés
- Investissements (achat de matériel, véhicule, licences logicielles)
Le calcul du solde mensuel et la continuité mois par mois
Une fois vos encaissements et décaissements listés, le calcul du solde mensuel se fait en trois temps :
- Total encaissements du mois : additionner toutes les entrées prévues
- Total décaissements du mois : additionner toutes les sorties prévues
- Solde de clôture = solde d’ouverture + encaissements – décaissements
Le solde de clôture de janvier devient le solde d’ouverture de février, celui de février devient l’ouverture de mars, et ainsi de suite jusqu’en décembre. Cette continuité est ce qui rend le plan de trésorerie si puissant : un seul mois déficitaire se répercute sur tous les mois suivants si aucune action corrective n’est prise.
Simulateur de trésorerie : testez vos scénarios optimiste, réaliste et pessimiste
Simulateur de trésorerie sur 12 mois
Utilisez ce calculateur pour projeter votre trésorerie sur plusieurs mois selon trois hypothèses de chiffre d’affaires. Le simulateur calcule automatiquement le solde mensuel et identifie les mois à risque.
Plan trésorerie modèle Excel : structure et astuces pour bien remplir votre tableau
Colonnes et lignes indispensables dans votre modèle Excel
Un bon modèle Excel de plan de trésorerie suit une structure standardisée que banquiers et investisseurs reconnaissent immédiatement. Voici l’architecture recommandée :
Colonnes : une par mois (Jan à Déc), plus une colonne TOTAL annuel à droite. Certains modèles ajoutent une colonne « Réalisé » à côté de chaque mois « Prévu » pour le suivi budget/réalisé en temps réel.
Lignes obligatoires (de haut en bas) :
- Solde initial (ou solde d’ouverture)
- Section ENCAISSEMENTS avec sous-lignes détaillées
- Total encaissements (somme automatique)
- Section DÉCAISSEMENTS avec sous-lignes détaillées
- Total décaissements (somme automatique)
- Solde mensuel (encaissements – décaissements)
- Solde cumulé de clôture (solde initial + solde mensuel)
Dans Excel, veillez à utiliser des formules plutôt que des valeurs saisies en dur : =B3+B15-B28 est plus sûr que de taper manuellement le résultat. Verrouillez également les cellules contenant vos formules pour éviter les écrasements accidentels. Quand le tableur ne suffit plus, Tech Magazine publie des guides pratiques pour choisir les logiciels de gestion d’une petite entreprise.
Prévisionnel trésorerie : comment affiner vos hypothèses au fil des mois ?
Un prévisionnel trésorerie n’est utile que s’il est mis à jour régulièrement. Adoptez ce rythme de révision :
- Chaque semaine : saisissez les encaissements et décaissements réels dès qu’ils se produisent
- Chaque mois : comparez le réalisé au prévisionnel et analysez les écarts significatifs (supérieurs à 10%)
- Chaque trimestre : révisez les hypothèses pour les 9 mois restants à la lumière des données réelles
Cette discipline de mise à jour mensuelle transforme votre plan de trésorerie d’un document statique en un véritable outil de pilotage. Elle vous permet aussi d’anticiper les négociations avec votre banque : mieux vaut demander une ligne de crédit deux mois avant d’en avoir besoin que le jour où le compte est à zéro.
Les erreurs les plus fréquentes dans un plan de trésorerie
Oublier la TVA et le décalage de paiement
La TVA est l’erreur de débutant la plus répandue. Si vous facturez 10 000 € HT à un taux de TVA de 20%, vous encaissez 12 000 € TTC sur votre compte. Mais 2 000 € appartiennent à l’État et doivent être reversés lors de votre déclaration de TVA. Ne les intégrez donc pas dans vos encaissements disponibles.
Même logique côté achats : si vous payez 6 000 € TTC à un fournisseur, votre décaissement réel est de 6 000 €, mais votre TVA déductible de 1 000 € viendra réduire votre prochain acompte de TVA. Un plan de trésorerie juste travaille toujours en flux TTC côté trésorerie et en flux HT côté compte de résultat.
Le décalage de paiement est la seconde erreur fréquente. Si 60% de votre chiffre d’affaires est payé à 30 jours et 40% à 60 jours, une vente de janvier doit être répartie entre février et mars dans votre plan, pas en janvier.
Ne pas actualiser le tableau chaque mois
Un plan de trésorerie figé perd toute pertinence dès le deuxième mois. Les entreprises qui abandonnent leur tableau après la phase de création se retrouvent exactement dans la situation qu’elles voulaient éviter : la surprise. Le premier mois où le solde prévu était à +5 000 € mais le réalisé est à –3 000 €, il faut comprendre l’écart immédiatement, pas six mois plus tard lors du bilan comptable annuel.
Autre erreur connexe : travailler sur un tableau non protégé avec des formules écrasées par des valeurs manuelles. Après trois mois de saisie, les formules de continuité entre mois sont brisées et le tableau donne des résultats faux sans alerte visible. La règle : jamais de valeur saisie à la place d’une formule dans les lignes de calcul. Seules les hypothèses de base (montants unitaires, délais) doivent être saisies manuellement.