Salaire dirigeant de SASU : calcul, charges et optimisation fiscale
Le salaire dirigeant SASU correspond à la rémunération versée au président d’une SASU en contrepartie de son mandat social, soumise au régime général de la sécurité sociale (assimilé salarié). Avec environ 80 % de charges sociales sur le brut, l’arbitrage entre rémunération et dividendes est central pour optimiser la fiscalité. Voici la mécanique de calcul, les charges en jeu et les leviers d’optimisation à activer dès la première année.
Comprendre le statut de salaire dirigeant SASU
Le président d’une SASU est juridiquement un mandataire social, pas un salarié au sens du droit du travail (article L227-6 du Code de commerce). Pourtant, dès qu’il se verse une rémunération, il bascule sur le plan social dans la catégorie des assimilés salariés (article L311-3, 23° du Code de la sécurité sociale), ce qui le rapproche du salarié cadre tout en conservant sa qualité de dirigeant. Ce statut hybride explique à la fois l’attractivité de la SASU et son coût élevé.
Le régime assimilé salarié : protection et coût
En tant qu’assimilé salarié, le président de SASU cotise au régime général de la sécurité sociale dès le premier euro de rémunération. Il bénéficie d’une couverture maladie complète, des indemnités journalières, de la retraite du régime général et de la retraite complémentaire AGIRC-ARRCO. Seule l’assurance chômage reste exclue, sauf à souscrire un contrat privé GSC ou APPI. Cette protection sociale haut de gamme se paie : les cotisations représentent environ 80 % du salaire net versé, contre 45 % pour un TNS.
Concrètement, verser 2 000 € nets mensuels au président coûte à la société autour de 3 600 € de charges totales (salaire brut + cotisations patronales). Cette mécanique pèse lourdement sur la trésorerie en phase de démarrage, raison pour laquelle de nombreux fondateurs choisissent de ne pas se rémunérer la première année et privilégient les dividendes en fin d’exercice. Pour fixer ces règles, mieux vaut consulter les statuts de SAS modèles et clauses essentielles.
Différences avec le TNS du gérant de SARL
La comparaison avec le gérant majoritaire de SARL (statut TNS, travailleur non salarié) éclaire le choix de structure juridique. Le TNS cotise à la Sécurité sociale des indépendants (SSI) avec des taux globaux de 40 à 45 %, soit nettement moins qu’un assimilé salarié. En contrepartie, sa couverture est moins protectrice : pas d’indemnités journalières la première année, retraite moins généreuse, et une rémunération minimum est imposée même en l’absence de salaire versé.
Calcul de la rémunération président SASU
Simulateur d’arbitrage SASU : salaire vs dividendes
Saisissez le bénéfice avant rémunération de votre SASU. L’outil calcule trois scénarios (100 % salaire, 100 % dividendes, mix optimal) et compare le revenu net disponible.
Passer du salaire brut au net puis du net au coût employeur réclame un peu de méthode. Trois grandeurs cohabitent : le brut (référence pour les bulletins), le net (montant viré sur le compte personnel) et le coût global pour la société (brut + cotisations patronales). Chaque grandeur a son utilité comptable et fiscale.
Du brut au net : la mécanique pas à pas
Le passage du brut au net suit toujours le même schéma. On part d’un salaire brut, on déduit les cotisations salariales (environ 22 % du brut : CSG/CRDS, retraite, prévoyance), puis on applique le prélèvement à la source au titre de l’impôt sur le revenu (article 204 A du CGI). Le résultat correspond au net imposable, puis au net à payer après prélèvement fiscal.
Exemple chiffré pour un président se versant 3 000 € de brut mensuel : salaire net avant impôt d’environ 2 320 €, charges patronales d’environ 1 250 €, soit un coût pour la SASU de 4 250 € par mois. La rémunération nette annuelle s’établit donc à 27 840 € pour un budget société de 51 000 €.
Charges SASU : patronales et salariales détaillées
Les charges SASU se décomposent en deux blocs. Les cotisations salariales (à la charge du dirigeant, retenues sur le brut) couvrent la santé, la retraite complémentaire AGIRC-ARRCO, la CSG-CRDS et la prévoyance. Elles représentent environ 22 % du brut. Les cotisations patronales (à la charge de la société, ajoutées au brut) financent l’assurance maladie, la retraite de base, les allocations familiales, l’AGIRC-ARRCO part patronale et la formation professionnelle. Elles atteignent environ 42 % du brut.
Attention : aucune réduction Fillon ne s’applique au mandataire social, contrairement aux salariés classiques. Le dirigeant ne bénéficie donc pas des allégements sur les bas salaires, ce qui rend les très petites rémunérations particulièrement coûteuses au prorata.
Salaire ou dividendes : quel arbitrage choisir ?
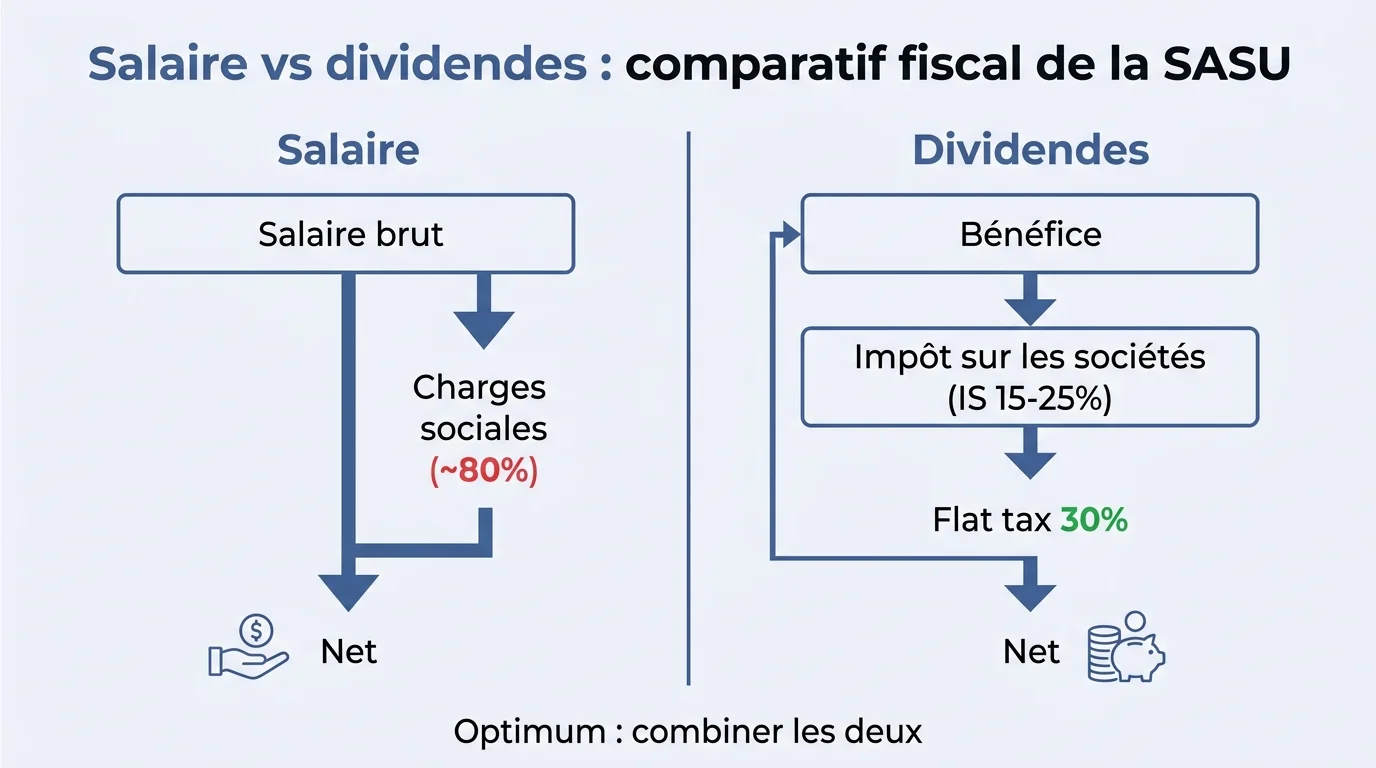
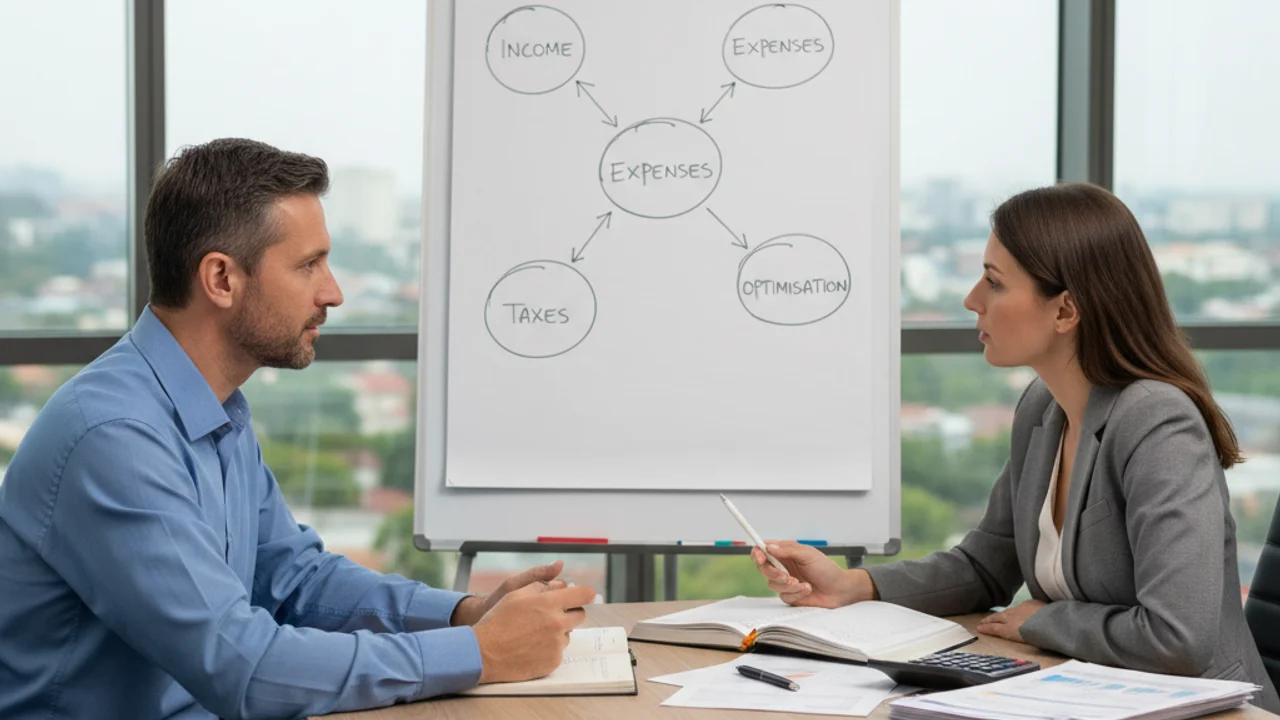
La fiscalité de la SASU autorise un arbitrage permanent entre rémunération (déductible du résultat, mais lourdement chargée) et dividendes (non déductibles, taxés à la flat tax, article 200 A du CGI). Le bon dosage dépend du niveau de bénéfice, de la situation personnelle du dirigeant et de ses besoins de trésorerie immédiats.
Fiscalité comparée du salaire et des dividendes
Côté salaire, la rémunération versée diminue le résultat imposable de la SASU, ce qui réduit l’IS dû. Le dirigeant supporte ensuite l’impôt sur le revenu via le prélèvement à la source (TMI 0 %, 11 %, 30 %, 41 % ou 45 %). Côté dividendes, ils sont prélevés sur le bénéfice après IS (15 % jusqu’à 42 500 € puis 25 %, article 219 I-b du CGI). À la sortie, le dirigeant peut choisir la flat tax à 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux) ou le barème progressif avec abattement de 40 %.
Sur les dividendes de SASU, le président n’est pas redevable des cotisations sociales TNS (contrairement au gérant majoritaire de SARL au-delà de 10 % du capital), ce qui constitue un avantage structurel décisif de la SASU pour les distributions importantes.
Le mix rémunération/dividendes le plus efficient
L’optimum théorique consiste à ajuster annuellement la rémunération en fonction du résultat prévisionnel. En année 1 ou 2, lorsque les bénéfices sont faibles ou nuls, mieux vaut zéro salaire (pas d’obligation de cotisation minimum en SASU) et attendre la rentabilité. Dès que le résultat atteint un niveau confortable, le dirigeant peut se verser une rémunération calibrée sur son besoin de vie, puis distribuer le solde en dividendes.
Pour un président qui souhaite vivre avec 3 000 € nets mensuels et dont la société dégage 80 000 € de résultat avant rémunération, le scénario optimisé combine généralement environ 25 000 € de salaire annuel et 35 000 € de dividendes nets, soit un revenu disponible net global supérieur à un salaire pur.
Stratégies d’optimisation fiscale du dirigeant
Au-delà du seul arbitrage salaire/dividendes, plusieurs leviers permettent de réduire la pression fiscale et sociale du dirigeant de SASU. Ils méritent d’être activés systématiquement, dès la création ou en cours d’exercice.
PER, frais professionnels et avantages en nature
Le plan d’épargne retraite (PER) individuel offre une déduction fiscale immédiate sur les versements, dans la limite de 10 % des revenus professionnels (article 163 quatervicies du CGI, plafond annuel autour de 35 000 €). Pour un dirigeant en TMI 41 %, chaque euro versé sur le PER coûte 0,59 € net : un levier puissant qui sécurise en parallèle la retraite.
Les frais professionnels remboursés sur justificatifs (transport, repas, télétravail, hébergement) sont déductibles du résultat de la SASU sans constituer une rémunération imposable pour le dirigeant. Idem pour les avantages en nature raisonnables (téléphone, ordinateur, véhicule de fonction selon barème URSSAF) qui passent par la société et allègent le budget personnel.
Erreurs fréquentes à éviter dans sa rémunération
Plusieurs pièges récurrents grèvent la fiscalité du dirigeant débutant. D’abord, le versement de rémunérations très ponctuelles et élevées (style 12 000 € en décembre) qui aplatit la TMI vers le haut alors qu’une mensualisation lisserait l’imposition. Ensuite, l’oubli de la prime exceptionnelle ou de la PEPA, exonérée de charges sociales sous conditions, et qui peut compléter une rémunération courante.
Enfin, la confusion fréquente entre trésorerie de la société et trésorerie personnelle : ne jamais se rémunérer en compte courant d’associé débiteur, sous peine d’abus de biens sociaux (article L242-6 du Code de commerce) et de redressement URSSAF. Si vous avez besoin de comprendre l’autre face du calcul du net, le convertisseur brut en net vous permet de simuler instantanément différents niveaux de salaire et leurs équivalents nets après cotisations.