ACRE 2026 : conditions, montant et démarches pour bénéficier de l’exonération
L’ACRE (Aide à la Création et à la Reprise d’Entreprise) est une exonération partielle de cotisations sociales accordée aux créateurs et repreneurs d’entreprise. Depuis le 1er janvier 2026, elle n’est plus automatique et est réservée à des profils spécifiques définis par la loi. Le taux d’exonération est de 50 % jusqu’au 30 juin 2026, puis descend à 25 % à partir du 1er juillet 2026. La demande doit impérativement être déposée auprès de l’URSSAF dans les 60 jours suivant le début d’activité.
Qui peut bénéficier de l’ACRE en 2026 ?
Les profils éligibles à l’aide création reprise entreprise
Depuis le 1er janvier 2026, l’ACRE n’est plus ouverte à tous les créateurs et repreneurs d’entreprise. La loi de financement de la sécurité sociale pour 2026 a restreint le dispositif à sept profils précis :
- Demandeurs d’emploi indemnisés ou susceptibles de l’être (inscrits à France Travail)
- Bénéficiaires du RSA (Revenu de Solidarité Active) ou de l’ASS (Allocation de Solidarité Spécifique)
- Jeunes de moins de 26 ans (ou de moins de 30 ans en situation de handicap)
- Résidents en QPV (Quartier Prioritaire de la politique de la Ville) ou en ZFRR (Zone France Ruralités Revitalisation)
- Porteurs d’un Cape (Contrat d’Appui au Projet d’Entreprise)
- Bénéficiaires de la PreParE (Prestation Partagée d’Éducation de l’Enfant)
- Repreneurs d’une entreprise en difficulté (redressement ou liquidation judiciaire)
Si vous appartenez à l’un de ces profils, vous pouvez demander l’ACRE lors de la création ou de la reprise de votre activité, quelle que soit la forme juridique choisie : micro-entreprise, EI classique, EURL, SASU ou autre société.
Les cas d’exclusion à connaître avant de demander l’ACRE
Certaines situations empêchent de bénéficier de l’ACRE, même si vous correspondez à un profil éligible :
- Avoir déjà bénéficié de l’ACRE au cours des trois dernières années pour la même entreprise
- Exercer une activité salariée à temps plein en parallèle du projet de création (sauf dérogation spécifique)
- Créer une activité dans le prolongement d’une société dans laquelle vous étiez associé majoritaire
- Ne pas respecter le délai de demande de 60 jours (la demande tardive entraîne une perte définitive du droit)
En cas de doute sur votre situation, il est recommandé de contacter directement l’URSSAF ou un conseiller France Travail avant de déposer votre dossier.
Quel montant d’exonération avec l’ACRE en 2026 ?
Êtes-vous éligible à l’ACRE ?
Répondez aux questions ci-dessous pour vérifier votre situation et estimer votre gain potentiel.
Votre profil correspond-il à l’une de ces situations ?
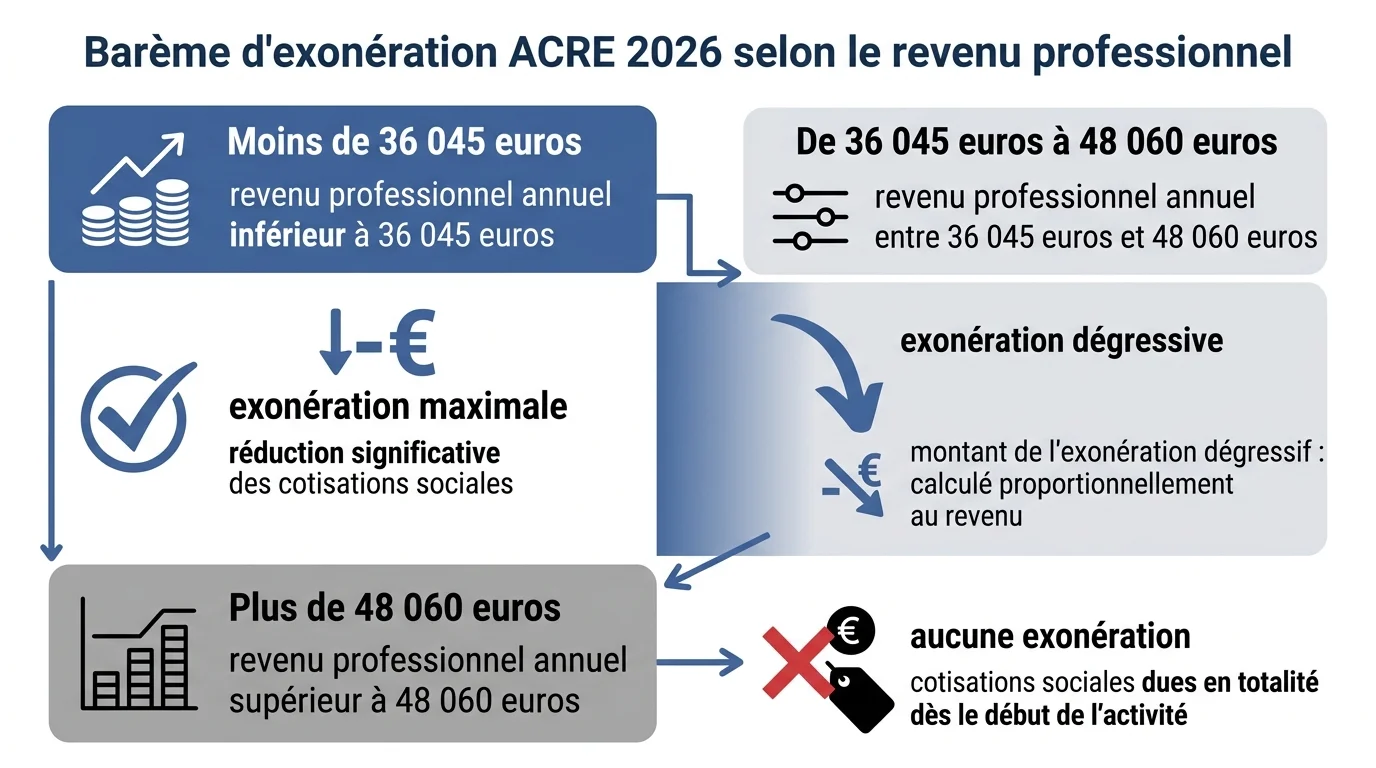
Le calcul de l’exonération selon votre revenu professionnel
Le montant de l’exonération ACRE dépend du niveau de votre revenu professionnel annuel, rapporté au Plafond Annuel de la Sécurité Sociale (PASS), fixé à 48 060 € en 2026. Trois tranches s’appliquent :
- Revenus inférieurs ou égaux à 36 045 € (75 % du PASS) : exonération maximale, soit 25 % des cotisations dues à partir du 1er juillet 2026 (contre 50 % jusqu’au 30 juin 2026)
- Revenus compris entre 36 045 € et 48 060 € : exonération dégressive, calculée au prorata
- Revenus supérieurs à 48 060 € (100 % du PASS) : aucune exonération
L’exonération porte sur les cotisations d’assurance maladie, maternité, vieillesse de base et invalidité-décès. Les cotisations de retraite complémentaire, de formation professionnelle et la CSG/CRDS ne sont pas concernées par l’ACRE.
La durée d’application est de 12 mois, calculée jusqu’à la fin du 3e trimestre civil suivant la date de début d’activité déclarée. Elle n’est pas renouvelable.
L’ACRE en micro-entreprise : combien économisez-vous sur vos charges ?
En micro-entreprise, les cotisations sociales sont calculées sur le chiffre d’affaires et non sur le bénéfice. Les taux de cotisations applicables en 2026 sans ACRE sont les suivants :
- 12,3 % pour les activités de vente de marchandises
- 21,2 % pour les prestations de services relevant du BIC
- 23,1 % pour les professions libérales affiliées à la CIPAV
Avec l’ACRE jusqu’au 30 juin 2026, vous bénéficiez d’une réduction de 50 % sur ces taux, soit environ 6,15 % pour le commerce et 10,6 % pour les services. À partir du 1er juillet 2026, la réduction passe à 25 %, soit environ 9,2 % pour le commerce et 15,9 % pour les services.
Exemple concret : si vous réalisez un chiffre d’affaires mensuel de 2 000 € en prestation de services BIC, vos cotisations sans ACRE s’élèvent à 424 €/mois. Avec l’ACRE après juillet 2026 (25 % d’exonération), vous économisez environ 106 € par mois, soit 1 272 € sur 12 mois.
Comment faire la demande d’ACRE auprès de l’URSSAF ?
Le délai de 60 jours : une règle absolue à respecter
La demande d’ACRE doit être déposée auprès de l’URSSAF au plus tard le 60e jour suivant la date de début d’activité (date d’immatriculation ou d’ouverture déclarée). Ce délai est impératif : si vous le dépassez, vous perdez définitivement votre droit à l’exonération pour cette période d’activité.
Attention aux confusions fréquentes : certaines sources mentionnaient un délai de 45 jours pour les anciens dispositifs. Depuis 2026, le délai officiel est bien de 60 jours, conformément au décret en vigueur. Prenez date dès votre immatriculation et déposez le formulaire dans les deux semaines qui suivent pour éviter tout oubli.
Les étapes de la demande et le formulaire URSSAF
Depuis le 1er janvier 2026, tous les indépendants souhaitant bénéficier de l’ACRE doivent formuler leur demande directement auprès de l’URSSAF, qu’ils soient micro-entrepreneurs ou non. Voici les étapes à suivre :
- Créer votre entreprise sur le guichet unique des formalités (guichet-entreprises.fr) ou sur autoentrepreneur.urssaf.fr pour les micro-entreprises
- Rassembler les pièces justificatives de votre situation (attestation France Travail, notification RSA, carte d’identité si moins de 26 ans, justificatif de domicile en QPV/ZFRR, etc.)
- Télécharger le formulaire ACRE simplifié disponible sur urssaf.fr (mis à jour en 2026)
- Adresser le formulaire complété et les justificatifs à votre URSSAF de rattachement, par voie postale ou via votre espace en ligne
- Conserver l’accusé de réception qui fait foi pour le calcul du délai
L’URSSAF dispose d’un délai pour valider ou refuser votre demande. En l’absence de réponse, la demande est réputée acceptée. Si votre dossier est refusé, vous pouvez contester la décision dans les délais légaux.
ACRE 2026 : ce qui change par rapport aux années précédentes
La fin de l’automaticité depuis le 1er janvier 2026
Jusqu’en 2025, l’ACRE était largement ouverte : la plupart des créateurs d’entreprise en bénéficiaient automatiquement, sauf cas particuliers. La loi de financement de la sécurité sociale pour 2026 a profondément réformé le dispositif en le réservant aux sept profils listés plus haut.
Cette restriction vise à concentrer l’aide sur les personnes qui en ont le plus besoin (demandeurs d’emploi, bénéficiaires de minima sociaux, jeunes sans revenus stables, habitants de zones fragiles) et à limiter le coût budgétaire du dispositif, dont l’usage s’était largement étendu ces dernières années avec la multiplication des micro-entrepreneurs.
La baisse du taux d’exonération à partir du 1er juillet 2026
Second changement majeur : le taux d’exonération est réduit de moitié à partir du 1er juillet 2026. Avant cette date, l’exonération représentait 50 % des cotisations dues pour les revenus sous le seuil de 36 045 €. À partir du 1er juillet, ce taux descend à 25 %.
Concrètement, cela signifie que le taux minoré de cotisations passe de 50 % à 75 % des taux habituels. L’ACRE reste malgré tout une aide significative sur la première année d’activité, particulièrement pour les micro-entrepreneurs qui font face à des charges dès le premier euro de chiffre d’affaires déclaré.
Les personnes ayant obtenu l’ACRE avant le 1er juillet 2026 conservent les conditions qui s’appliquaient au moment de leur demande. La réduction à 25 % ne s’applique qu’aux nouvelles demandes acceptées à partir de cette date.
ACRE et autres aides : comment les combiner ?
ACRE et ARE ou ARCE : cumul possible pour les demandeurs d’emploi
Si vous êtes demandeur d’emploi et que vous créez ou reprenez une entreprise, vous êtes éligible à l’ACRE. Mais ce n’est pas la seule aide disponible : France Travail propose également deux dispositifs complémentaires pour maintenir vos ressources pendant le démarrage de votre activité.
L’ARE ou ARCE vous permet soit de maintenir vos allocations chômage tout en développant votre entreprise, soit de les percevoir en capital pour financer votre projet. Ces deux dispositifs sont compatibles avec l’ACRE et peuvent être combinés selon votre situation.
- ACRE + ARE maintenue : vous réduisez vos charges sociales pendant 12 mois et continuez à percevoir une partie de vos allocations au fur et à mesure
- ACRE + ARCE : vous réduisez vos charges sociales et recevez 60 % de vos droits restants en capital pour investir dans votre projet
Les autres dispositifs à connaître après l’ACRE
L’ACRE couvre uniquement la première année d’activité. Pour la suite, d’autres dispositifs peuvent vous accompagner :
- L’ARCE : versement en capital de 60 % des droits ARE restants, à condition d’avoir créé ou repris une entreprise
- Les aides régionales et locales : certaines régions, collectivités et chambres de commerce proposent des aides complémentaires à la création d’entreprise (prêts d’honneur, avances remboursables, accompagnement)
- Le microcrédit professionnel : proposé par l’ADIE notamment, pour les projets ne pouvant accéder aux financements bancaires classiques
- L’exonération ZFU/ZFRR : si vous êtes en zone prioritaire, des exonérations fiscales spécifiques peuvent s’ajouter à l’ACRE pendant plusieurs années
- Le dispositif NACRE (Nouvel Accompagnement pour la Création et la Reprise d’Entreprise) : accompagnement en trois phases (montage, financement, démarrage) pour les créateurs les plus vulnérables
Préparer un prévisionnel financier en intégrant l’ACRE et les aides complémentaires disponibles dans votre zone d’implantation reste la meilleure façon d’anticiper vos besoins de trésorerie sur la première année d’activité.
Si votre activité se développe au point de recruter, sachez que l’embauche d’un salarié ajoute d’autres démarches à anticiper : la DPAE, le registre du personnel et les obligations propres à l’employeur sont détaillées dans notre guide pour embaucher son premier salarié.